腾讯
国际
财经
科技
采集 2026-11-12T10:07:19+00:00
宏芯宇登陆港交所:存储模组龙头的高利润与隐忧
原始标题:深圳父女刚刚敲钟,市值351亿港元
来源
腾讯
发布时间
-
采集批次
2026-11-12-10
字数
2142
URL 指纹
5a57257cddbda98f
📌 AI 总结(217 字)
深圳宏芯宇电子股份有限公司登陆港交所主板,发行价为72.83港元,募资净额近10亿港元,开盘市值约298亿元。公司采用Fabless模式,覆盖嵌入式存储、固态硬盘、DRAM及移动存储等领域,2025年营收112.38亿元、净利润13.64亿元。按2025年收入计算,公司是全球第五大、中国内地第二大独立存储器厂商。其业绩增长受存储价格上涨及低价库存价差推动,但高毛利能否持续,仍取决于主控芯片自研、车规与企业级市场拓展及库存管理能力。
📄 正文(2142 字)
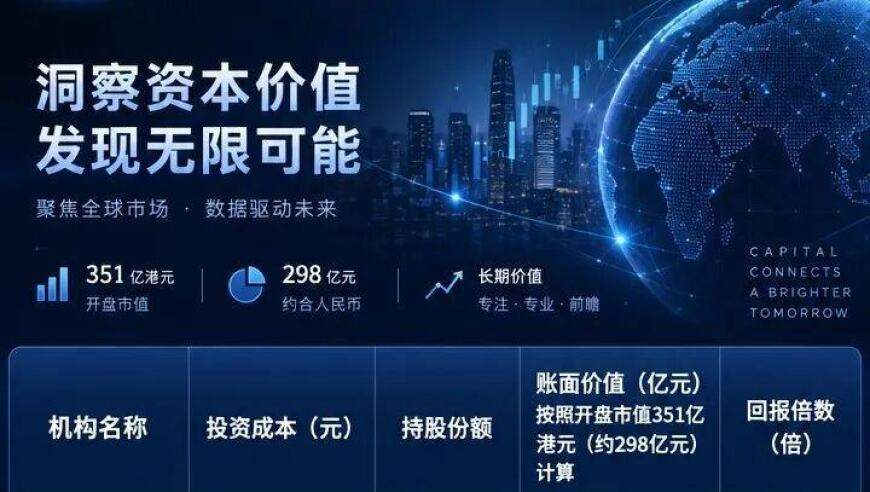
11月12日,深圳宏芯宇电子股份有限公司登陆港交所主板,发行价为72.83港元/股,募资净额近10亿港元,开盘市值约298亿元。

宏芯宇成立于2018年,由吴奕盛联合中国台湾存储主控芯片厂商群联电子创立,主要提供嵌入式存储、固态硬盘、DRAM模组及移动存储等产品。公司采用Fabless模式,向上游采购存储晶圆及颗粒,外包生产、封装和测试流程,自身负责产品设计、固件、测试程序及客户交付。与依赖外购主控芯片的模组厂商不同,宏芯宇具备自主主控芯片设计能力,是国内少数实现主控芯片商业化应用的独立存储器厂商之一。

2025年,宏芯宇实现营收112.38亿元、净利润13.64亿元;2026年前四个月营收达到80.12亿元、净利润38.41亿元,毛利率升至62%。按2025年收入计算,公司是全球第五大、中国内地第二大独立存储器厂商,全球市场份额为0.6%。

上市后,董事长兼总经理吴奕盛合计控制35.56%的投票权,为公司实控人。其女儿吴嘉敏任执行董事,并通过深圳聚邦持有约22.22%的有限合伙人权益。外部股东中,群联电子持股21.82%,是第一大外部股东;W&W Capital、昆桥资本、广州瑞创等机构也位列主要股东。按开盘市值计算,群联电子所持股份账面价值约65亿元,对应约9倍回报。

吴奕盛拥有超过25年芯片行业经验,长期从事电子元器件分销、芯片设计及销售。他判断,独立存储器厂商要么向上掌握主控芯片,要么向下抓住核心客户,否则只能赚搬运的钱。2018年前后,美国对华半导体制裁升级,国产替代和产业链本土化需求增加,存储模组在主控、固件和客户验证环节存在本地化空间。

在群联电子提供底层技术和专利许可、并作为重要股东及供应商的支持下,宏芯宇成立第二年便推出嵌入式存储、固态硬盘和移动存储三大产品线,2020年营收突破1亿美元。2023年至2025年,公司向群联采购金额从5.32亿元增至12.17亿元,并支付约3180万元许可费。

为摆脱对外部主控技术的依赖,宏芯宇于2020年收购合肥兆芯。交易完成后,合肥兆芯成为公司全资子公司和研发总部,公司获得成建制的主控芯片研发团队。截至招股书披露,除已量产主控外,另有8款自主设计主控芯片处于送样、流片或设计阶段,覆盖闪存存储、嵌入式闪存、USB及PCIe SSD等方向。

上市前,宏芯宇完成多轮融资,股东包括地方产业基金、产业链上市公司及个人投资者。2025年D轮融资后,公司投后估值达到107.60亿元。港股IPO引入传音、江波龙、雄狮等7名基石投资者,合计认购约4.52亿港元,占全球发售股份约39.54%。其中传音是公司客户,江波龙则属于同赛道竞争对手。

公司收入主要来自嵌入式存储、固态硬盘、DRAM、移动存储和存储颗粒。2026年前四个月,嵌入式存储收入占比达到67.8%,相关产品包括eMMC、UFS、ePOP及uMCP,已进入小米、传音、OPPO、vivo、TCL及小度等品牌供应链。公司还自2023年起拓展车规级和企业级存储产品,目前已进入Tier1供应商供应链,企业级存储产品实现量产。

2023年至2025年,公司营收分别为87.81亿元、87.18亿元和112.38亿元,净利润分别为亏损1.17亿元、4.83亿元和13.64亿元。业绩快速增长与存储市场供需变化密切相关。由于市场涨价,公司此前增加的低价颗粒及晶圆库存形成成本与售价差,推动毛利率和利润提升。

宏芯宇部分嵌入式存储采用「客供料」模式,即客户提供晶圆,公司加工后销售成品。该业务收入从2024年的3.18亿元增至2025年的15.09亿元;到2026年前四个月,按出货量计已占嵌入式存储总销量75.2%。这一模式降低了晶圆采购和库存跌价风险,但相关出货节奏也更容易受到客户供应条款影响。

本次IPO募资净额中,40%用于存储产品开发及商业化,35%用于主控芯片研发和迭代,15%用于提升晶圆级检测和主控验证测试能力,剩余10%用于运营资金。

人工智能正在重塑存储需求结构。据弗若斯特沙利文数据,全球存储产品市场规模预计将从2025年的约2890亿美元增长至2030年的7238亿美元。但消费级存储市场在2021年至2025年的复合年增长率为负4.7%,企业级和汽车存储同期复合增速则分别达到21.4%和24.8%。

当上游原厂将有限晶圆产能转向HBM、高端DDR5和AI服务器时,DDR4、eMMC等传统产品出现供应缺口,独立模组厂在行业低谷期积累的低价库存由此获得阶段性溢价。不过,这部分利润具有明显周期性。随着低价库存消化、原材料采购成本上升,公司的毛利优势可能减弱。

截至2026年4月末,宏芯宇存货账面价值达到108.87亿元,存货周转天数为356天;2026年前四个月经营活动现金流净流出26.91亿元。行业上游晶圆供给集中、下游客户分散且价格敏感,独立模组厂在紧俏周期中获得的是短期供需溢价,而非商业模式根本改变。

对宏芯宇而言,真正的分水岭不是单轮利润规模,而是能否将利润投入自主主控芯片、高门槛车规与企业级市场及测试能力。持续提升自研比例、降低对单一库存价差的依赖,才是公司应对下一轮存储周期的关键。