腾讯
时政
国际
财经
科技
采集 2026-11-12T16:06:53+00:00
储能成光伏与电池企业第二增长曲线
原始标题:决战储能,光伏、电池企业集体转向|2026行业科创力解读
来源
腾讯
发布时间
-
采集批次
2026-11-12-16
字数
1832
URL 指纹
18c10518f9ecfa41
📌 AI 总结(163 字)
在全球新增储能装机突破百吉瓦、国内新型储能政策加速落地的背景下,光伏企业和动力电池厂商正加快布局储能,以应对主业盈利承压。文章以阳光电源、天合光能、隆基绿能及宁德时代、亿纬锂能等企业为样本,比较两类公司的转型路径与竞争格局,指出储能已从政策驱动走向技术和商业模式竞争,研发投入、系统集成能力及持续经营耐心将成为企业分化的关键。
📄 正文(1832 字)
全球储能市场在2025年迎来爆发式增长。据伍德麦肯兹报告统计,2025年全球储能新增装机容量达106GW,同比增长43%。在“双碳”目标、新能源高渗透率以及电力市场化改革推动下,中国储能产业正从“强制配储”转向参与电力现货市场,长时储能加速落地,储能逐渐成为新型基础设施。

对光伏企业而言,储能成为光伏主业寒冬中的“第二曲线”。2023年以来,多晶硅和组件价格大幅下降,2025年超过半数光伏产业相关上市公司陷入亏损。储能可缓解光伏发电的间歇性,帮助企业由单一组件供应商转向“发电+储能+用电”的综合能源解决方案商。

阳光电源起步较早,2006年便开始自研储能变流器。2025年其储能系统全球发货量达43GWh,营收由2023年的178.02亿元增至372.87亿元,占总营收比例升至41.81%,成为第一大业务;2026年上半年这一占比进一步达到50%。同年公司净利润为135.33亿元,同比增长约17%,在相关光伏上市公司中盈利能力突出。

天合光能的储能业务则明显对冲了光伏亏损。2025年其储能业务营收42.8亿元,毛利率为14.69%,实现毛利6.29亿元,抵消了光伏产品6.42亿元的毛利亏损。不过储能仅占公司营收6.39%,公司当年仍亏损超过70亿元。2026年上半年,其储能出货超过5GWh,同比增长188%,营收占比升至7.73%,毛利率提高至21%。

晶澳科技、晶科能源、通威股份也在推进“光储+X”、储能协同或电站配储。隆基绿能则在2025年底至2026年初通过收购和增资控股苏州精控能源,更名隆基精控,快速进入储能领域,但相关业务仍处整合投入期,尚未显著影响业绩。

对电池厂商而言,储能是动力电池之外的另一条增长曲线。宁德时代已形成电芯、电池柜、集装箱及系统集成等完整解决方案。其储能电池系统营收从2023年的599.01亿元增至2025年的624.4亿元,占总营收约15%;2026年上半年营收532.61亿元,同比增长87.54%,占比升至19.23%。同期储能电池销量由2023年的69GWh增至2025年的121GWh,但同比增速由46.8%降至29.1%。

宁德时代2025年全球动力电池使用量市占率为39.2%,连续九年居首;储能电池出货市占率为30.4%,连续五年全球第一。其储能电池系统毛利率在2023至2025年连续高于动力电池,2026年上半年领先幅度超过3个百分点。公司通过天恒6.25MWh液冷电池舱、TENER Stack 9MWh系统以及钠离子储能整站平台等技术产品强化竞争力。

第二梯队企业同样增长迅速,但规模和盈利表现出现分化。2025年亿纬锂能储能电池营收244.41亿元,占总营收39.76%,出货71.05GWh;中创新航储能系统产品及其他营收141亿元,同比增长71.9%;国轩高科储能电池系统营收90.66亿元,同比增长15.76%;欣旺达储能系统类营收23.13亿元,同比增长22.42%,装机量同比增长188%。2026年上半年,四家企业储能板块合计营收311.32亿元,仅相当于宁德时代的约六成。盈利方面,欣旺达毛利率约18%,与动力电池接近;国轩高科为19.50%,比动力电池高5个百分点;亿纬锂能为12.51%,低于动力电池3个百分点。

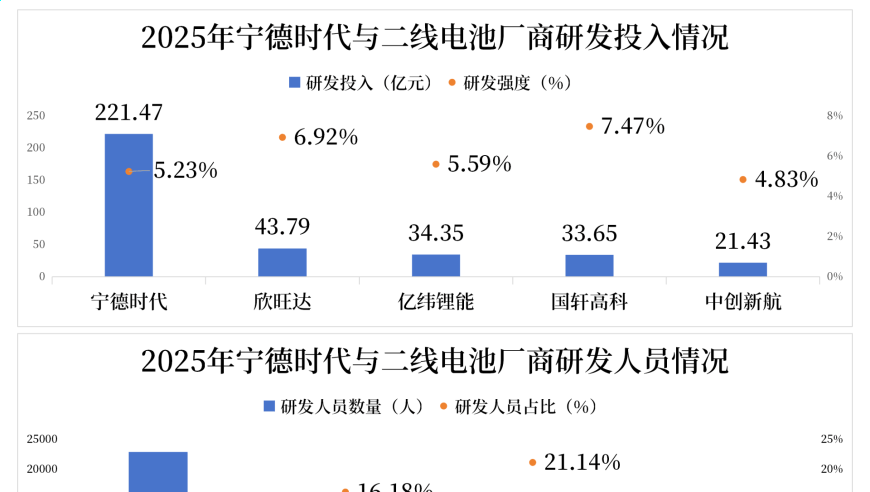
企业能否获得更高溢价,关键在于从销售电芯转向提供系统解决方案,并绑定服务。研发投入和技术路线构成主要胜负手。2025年宁德时代研发投入221.47亿元,是四家二线电池厂商合计金额的1.66倍,近十年累计投入超过1000亿元。亿纬锂能已成为全球首家量产600Ah以上储能电池的企业,2026年上半年628Ah产品实现规模量产;国轩高科、欣旺达和亿纬锂能的研发人员占比较高。光伏端,阳光电源、隆基绿能、天合光能2025年研发投入均超过40亿元,六家主要光伏企业研发强度均值为4.90%,略高于行业总体水平。

政策层面,2025年9月发布的《新型储能规模化建设专项行动方案(2025—2027年)》提出,到2027年全国新型储能装机规模达到1.8亿千瓦以上,带动直接投资约2500亿元。不过2026年上半年中国新型储能新增投运规模为58.60GWh,同比下降16%,较2025年73%的高增长明显降温。行业由此进入从规模扩张转向技术路线、系统集成和商业模式竞争的新阶段,储能能否成为长期增长引擎,仍取决于企业的技术积累、盈利能力与持续投入。