腾讯
财经
采集 2026-11-14T16:05:56+00:00
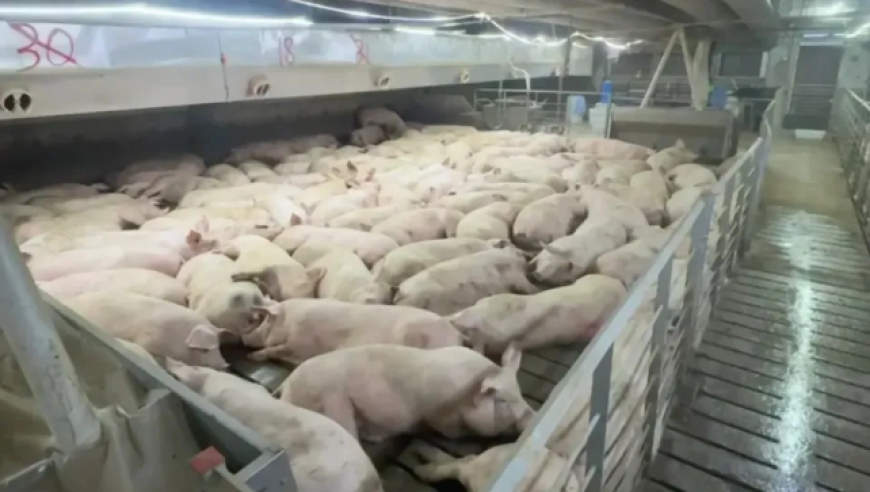
通威集团拟控股天邦食品
原始标题:光伏龙头花14亿养猪,被迫还是豪赌?
来源
腾讯
发布时间
-
采集批次
2026-11-14-16
字数
1533
URL 指纹
2405bd385650520d
📌 AI 总结(156 字)
通威集团拟出资14.41亿元参与天邦食品重整,每股受让价0.98元,交易完成后预计持股27.8%并取得控制权。此次交易由通威集团实施,天邦养猪资产不会直接并入通威股份。通威既是天邦的饲料供应商,也是其债权人,入主兼具产业链协同、维护债权和逆周期布局因素,但光伏与生猪两个周期行业同时低迷,也增加了资金与经营风险。
📄 正文(1533 字)
光伏行业尚未走出寒冬,通威却把目光投向了同样处于周期底部的养猪业。

11月9日晚间,天邦食品公告,通威集团拟出资14.41亿元参与公司重整,以每股0.98元的价格受让14.70亿股股份。交易完成后,通威集团预计持有天邦食品27.8%的股权,并取得这家老牌猪企的控制权。

此次出手的是通威集团,由创始人刘汉元实际控制,也是A股上市公司通威股份的控股股东。因此,未来天邦的养猪业务并不会直接并入通威股份的财务报表。

从饲料到太阳能电池,再到准备控股一家养猪企业,通威用了整整40年。作为市场熟悉的光伏龙头,通威本就是靠饲料起家,2024年通威股份旗下通威农业还曾以16.5亿元受让天邦所持史记生物30%股权,进入生猪育种领域。

双方的合作早在2021年便已开始。当时,天邦将旗下水产饲料及部分猪饲料业务出售给通威股份,随后转型聚焦生猪养殖,并成为通威的重要饲料客户。

2025年,天邦向通威股份及其子公司采购约10.90亿元产品。随着猪价持续低迷,天邦2026年前三季度亏损16.58亿元,资产负债率超过91%,部分饲料款迟迟未能收回。天邦前三季度育肥猪全成本已降至12.63元/公斤,但同期商品肥猪销售均价只有10.17元/公斤,降本速度未能跑赢猪价下跌速度。

进入10月,天邦销售商品猪54.34万头,环比增长7.94%,商品肥猪销售均价却进一步降至9.03元/公斤。通威股份2026年半年报显示,对天邦旗下养猪公司的饲料及动保应收款约8720万元,已经按照50%的比例计提坏账准备,此前还将后续合作调整为现款现货模式。

如果天邦最终重整失败,通威不仅可能失去重要客户,还将面临进一步的债权损失。因此,通威集团入主天邦除产业扩张外,也带有维护既有产业链和债权利益的色彩。不过,相较于14.41亿元的投资规模,这部分应收款金额并不大,更大的背景是通威自身同样深陷产业周期。

2025年,通威股份归母净亏损95.53亿元,2026年前三季度亏损进一步达到67.59亿元。2026年上半年,通威股份光伏主营业务收入196.51亿元,营业成本却达到220.56亿元,毛利润亏损约24.05亿元,毛利率为负12.24%。同期农牧主营业务收入143.49亿元,同比增长约7.7%,毛利率约8.99%,但仍不足以抵消光伏板块造成的整体压力。

全国外三元生猪11月上旬均价一度跌至8.63元/公斤,处于近十年低位。对通威而言,低迷的猪周期提供了相对低价获取养殖资产的机会。通威此前已拥有饲料生产、种猪育种等业务,若成功控股天邦,有望进一步串联饲料、育种和养殖产业链。

两个行业的周期并不同步。光伏受全球能源需求、产业政策和产能扩张影响,猪价则更多取决于生猪供需和养殖产能变化。如果猪周期率先回暖,养猪业务或许能够加持饲料业务,在一定程度上对冲光伏业务低迷。但同时布局两个周期性行业,也意味着承担两份周期风险,尤其光伏和养猪均具有资本投入大、价格波动明显的特点,两个行业低谷重叠可能进一步放大资金压力。

资本市场对此反应不一。11月9日,天邦食品在重整投资协议正式公告前涨停,收报2.20元,较10月30日阶段低点累计上涨约26%。利好兑现后,11月10日股价冲高回落并收跌0.45%,11月11日再跌4.11%。通威股份则在11月9日至11日连续下跌,截至11月11日累计下跌约4.24%。

对深陷债务危机的天邦食品而言,通威集团入主意味着重整迎来转机;对通威股份而言,收购由控股股东实施,养猪资产不会直接进入上市公司报表,潜在饲料业务协同也尚未转化为实际利润。通威究竟是在逆周期抄底,还是将新的风险带入通威系,仍需观察重整进展、猪价走势及后续产业协同效果。