腾讯
财经
采集 2026-11-14T16:07:30+00:00
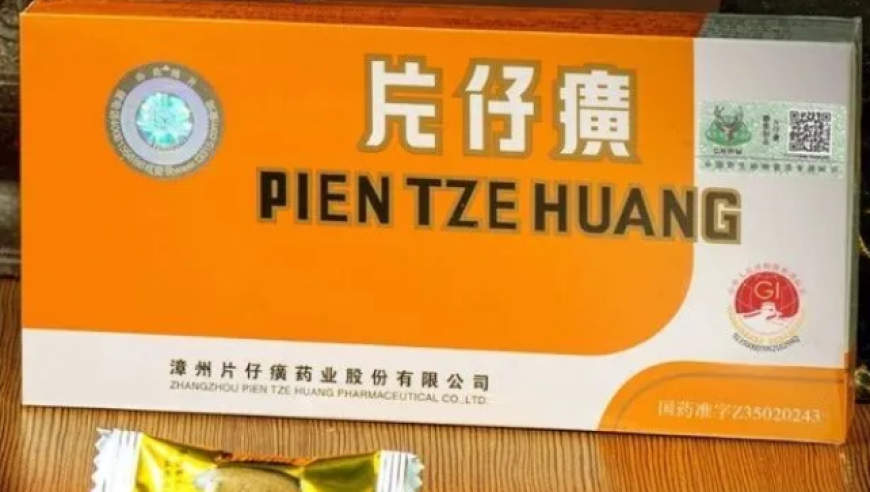
片仔癀大单品神话褪色,转型求生面临考验
原始标题:2000亿市值蒸发,片仔癀困在了“片仔癀”
来源
腾讯
发布时间
-
采集批次
2026-11-14-16
字数
1397
URL 指纹
c0d34e227d0373f8
📌 AI 总结(173 字)
片仔癀曾凭稀缺配方、天然麝香和天然牛黄形成供给壁垒,依靠提价、囤货和消费收藏需求成为千亿市值药企,但高价策略失灵后,现货价格、渠道信心和经营业绩同步承压。文章指出,公司存货激增、现金流恶化、战略频繁摇摆,且安宫牛黄丸、日化及保健品等第二增长曲线均未形成规模。面对核心锭剂需求下滑,片仔癀亟须回答消费者为何持续购买,并重建品牌、渠道与产品创新逻辑。
📄 正文(1397 字)
片仔癀最风光的时候,锭剂一粒难求。官方指导价虽为每粒760元,部分电商渠道实际售价已跌至600元以下,二手回收价最低仅460元,黄牛不再囤货赌涨,经销商也开始甩卖。价格体系松动直接冲击资本市场,截至2026年11月13日,公司股价报130.4元,总市值仅786.73亿元,较历史高点蒸发逾2000亿元。

片仔癀长期以来的核心优势,在于极低的供给弹性。其配方和核心炮制工艺永久保密,公开原料仅包括天然麝香、天然牛黄、三七和蛇胆。天然麝香受配额管理,国内年度配额约500公斤;天然牛黄年产出不足1000公斤,而市场需求超过5000公斤。稀缺原料和不可复制工艺构成护城河,也让它在需求旺盛时拥有较强定价权。

但激进提价终结了这一循环。2023年5月,公司将零售价由590元上调至760元,较大的涨幅改变了消费者的接受度。过去提价往往能带动囤货惜售、市场跟涨,此次却引发渠道恐慌抛售和价格倒挂,涨价预期消失后,投机需求迅速退潮。

经营数据随之转弱。公司2024年营收107.88亿元、归母净利润29.77亿元,但第四季度净利润已同比下降约26%。2025年营收和净利润分别下滑17%和27%,上市以来首次出现年度双降;2026年前三季度,营收63.49亿元,同比下降14.68%,归母净利润12.88亿元,同比下降39.53%。核心肝病用药持续承压,2025年该板块销量虽增长26%,收入却下降20%至42.68亿元,反映高价锭剂减少、低价普药增加,产品结构明显下沉。

库存压力同步上升。2025年末,公司存货账面价值增长34%至66.79亿元,占净资产46%,其中肝病用药库存量激增265.53%。2025年经营现金流仅7702.66万元,相当于净利润的3.6%。2026年前三季度现金流虽回升至23.17亿元,但主要来自采购支出减少,而非经营回暖。

内部治理也成为影响因素。公司不到六年更换四位董事长,在提价、控货、托价等策略间反复切换,削弱了渠道和投资人的信心。研发投入也未同步加强:2026年前三季度销售费用增长54.22%至4.58亿元,研发费用降至1.95亿元。依靠古方和终端营销维持增长,难以形成新的产品故事。

片仔癀首先尝试复制第二个药品大单品,通过收购龙晖药业取得安宫牛黄丸生产资质。但该市场已由同仁堂等老字号长期占据,片仔癀缺乏口碑和规模优势。2025年,以该产品为核心的心脑血管用药收入仅1.15亿元,同比下降59.42%,毛利率不足8%。

随后,公司转向日化市场,依托片仔癀和皇后品牌推出护肤品、牙膏及洗护产品。但稀缺高价内服药的品牌标签难以平移到高频快消领域,珍珠膏、美白面霜等产品在价格定位和功能差异化上均缺乏优势。2025年化妆品收入5.67亿元,同比下降24.64%,牙膏收入9523.89万元,净利润下降近八成。

保健品是最新尝试。芦笋颗粒、珍立片、双孢蘑菇提取物片等产品2025年收入增长超过110%,但基数较小,与头部保健品企业相比仍缺乏规模。更根本的问题是,消费者对片仔癀药品功效的认可,并不能直接转化为对衍生日化品和保健品的购买意愿。

大单品红利消退、跨界业务尚未成熟后,片仔癀必须重新回答核心产品的消费者定位、价格策略和增长来源。依靠原料涨价、渠道控货或继续提价只能延缓压力,真正决定其前景的,是能否重建产品创新、渠道信心与稳定的长期战略。