腾讯
财经
采集 2026-11-17T16:05:35+00:00
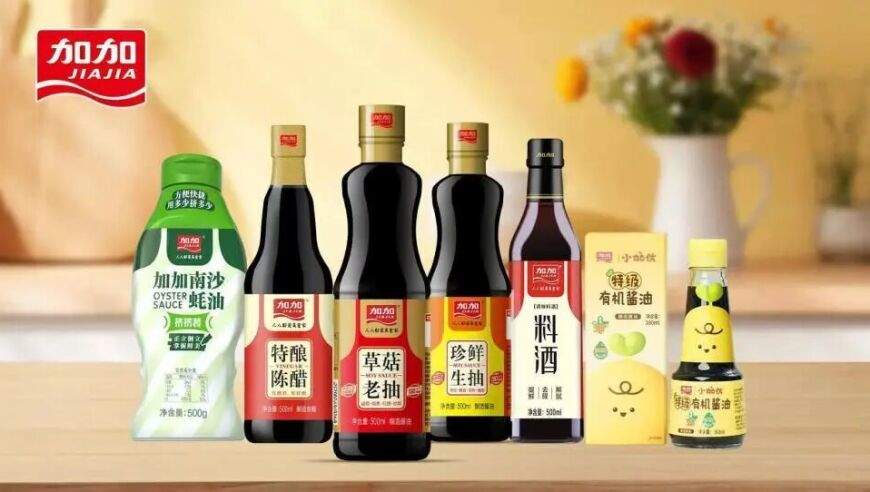
加加食品扭亏后仍困于品牌与渠道
原始标题:ICU病房里的加加食品,易主后能让消费者记住一个词吗?
来源
腾讯
发布时间
-
采集批次
2026-11-17-16
字数
1386
URL 指纹
2634e40126dc8a86
📌 AI 总结(195 字)
文章分析加加食品在国资入主后实现扭亏,但市场竞争力仍明显下滑。上半年公司营收约7.19亿元,净利润增至4154万元,主要受原料降价、降本增效推动;与此同时,经销商、线上收入及整体营收仍在收缩。报道认为,加加错失高端化与全国化机遇,又因多元化、治理问题和资金占用跌入困境。当前其生存压力已缓解,但缺少消费者非买不可的明确理由,未来能否聚焦减盐、打透湖南等区域市场,将决定其能否重建品牌影响力。
📄 正文(1386 字)
加加食品曾凭拉环瓶盖、央视广告和“面条鲜”等创新迅速崛起,一度被称为“酱油第一股”,如今却面临全国性品牌地位下滑、市场收缩和区域化退守等多重困境。2026年上半年,公司实现营业收入约7.19亿元,同比下降1.91%;归母净利润约4154万元,同比增长397.40%;扣非净利润增至3261.41万元,综合毛利率由29.31%升至32.99%,经营活动现金流净额约2.30亿元。利润增长主要来自原材料及包装材料采购均价下降、营业成本下降和销售费用压降,并非收入扩张所致。

酱油仍是公司的核心业务。上半年酱油收入约4.33亿元,同比增长1.70%,占营收60.23%,毛利率升至39.32%。但经销商数量由2025年底的1479家降至1390家,线上收入约2124万元,同比下降18.23%,多个区域市场萎缩,公司渠道重心进一步退守湖南及华中地区。2026年前三季度营收降幅扩大至6.29%,第三季度单季归母净利润再度转负,说明半年报中的盈利改善具有较强的成本驱动特征,其可持续性仍需观察。

加加的衰落经历了品牌、产品和治理层面的累积变化。公司早期依靠包装创新和广告投放打开全国市场,但未能在同行集体高端化时建立稳固的产品护城河,逐渐退回三四线市场及低价竞争。当海天味业依靠规模和渠道占据第一梯队,厨邦以“晒足180天”强化鲜味认知,千禾味业占据“零添加”概念时,加加虽握有减盐技术、专利和酿造产能,却未能让“减盐”与自身品牌牢牢绑定。

多元化进一步分散了资源。公司曾斥资收购云厨电商,并筹划收购辣妹子食品和金枪鱼钓公司,相关项目有的亏损转让、有的终止。此后布局的面条、食用油、鸡精和味精等业务也缺乏竞争力,形成主业增长受限、副业难以突破的格局。文章认为,过去盲目做大的多元化,反映出企业在产品聚焦和经营耐心上的不足。

治理与资金问题曾令公司濒临危机。创始人杨振家族相关违规担保、资金占用及诉讼导致严重债务压力,公司一度被实施风险警示,创始人及一致行动人所持股份也多次被司法轮候冻结。2026年初,中国东方资产以超过十亿元接手约2.7亿股,成为公司第一大股东,杨振家族失去控制权。国资介入后,历史治理问题得到一定清理,负债率降至11.38%,公司实现半年扭亏,最严重的失血阶段基本过去。

不过,易主并没有自动解决品牌老化、渠道收缩和产品认知模糊的问题。文章将加加当前状态概括为“账已经理清,生意还没重新长起来”:其资产负债表和治理结构趋于稳定,但收入仍在下降,顾客也难以说出选择加加的独特理由。成本控制可以保住利润,却无法替代市场扩张和品牌建设。

重新崛起首先取决于减盐战略能否真正落地。加加已明确聚焦减盐方向,并与省广集团开展长期品牌升级。若能先在湖南及周边市场把“减盐酱油”的认知做透,形成稳定强势的区域品牌,再逐步向全国扩张,仍有现实可行性。其次是组织效率能否改善。国资入主有望减少盲目决策,但稳健治理也可能拉长决策链条,如何在规范经营与快速响应市场之间取得平衡,仍有待验证。

总体而言,加加食品摆脱生存危机已相对容易,但重返行业前三的机会十分有限。若“减盐”不能成为消费者广泛接受的刚需标签,其更可能以有利润、有现金流但增长有限的区域性调味品企业存在。相较于期待迅速反转,观察其能否跑通湖南及周边市场、恢复收入增长并建立清晰品牌认知,是更现实的判断标准。