腾讯
其他
采集 2026-07-29T04:05:32+00:00
VC重返20万元/吨,锂电最不起眼的辅材,把整个行业卡住了
来源
腾讯
发布时间
-
采集批次
2026-07-29-04
字数
1699
URL 指纹
7b0509d17571ca14
📌 AI 总结(239 字)
锂电池电解液关键添加剂VC(碳酸亚乙烯酯)因储能爆发和史上最严电池安全新国标落地,需求骤增而供给受限,价格单日跳涨2万元/吨,重返20万元/吨高位。本文梳理了VC产业链上下游影响:上游EC、三乙胺厂商受益于原料涨价,海科新源一季度净利润同比增长1922%;中游华盛锂电毛利率达54.9%,永太科技与宁德时代签9万吨长协;下游电池厂直接锁定上游产能。GGII数据显示VC缺口近8万吨,紧缺格局将贯穿2026全年。这一案例揭示了锂电产业链中用量极小却不可或缺的「关键辅材」的定价权。
📄 正文(1699 字)
2026年7月23日,百川盈孚数据显示,一种占电池成本仅1%的化学添加剂,单日跳涨2万元/吨,报收20万元/吨,时隔四年多重返这一关口。

这种化学添加剂就是VC(碳酸亚乙烯酯)。在锂电产业链,VC长期是个不起眼的存在:没有它,电池会「短命」;有了它,也几乎没人提起。但过去一个月,这个「隐形角色」的供需缺口突然拉大了。储能装机爆发和「史上最严电池安全新国标」落地,同时把需求推到了一个供给完全跟不上的位置。

一台60度电的家用车,VC成本不过400块钱。可偏偏是这400块钱的东西,现在让整个电解液行业如坐针毡。

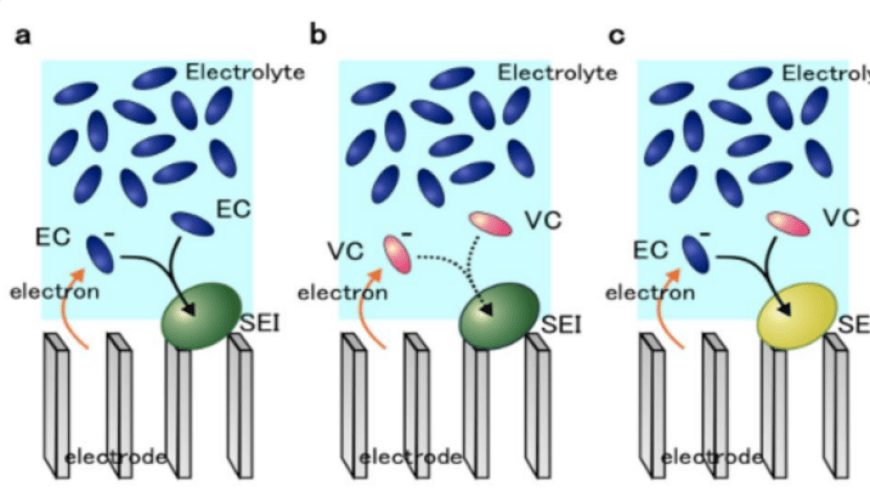
VC是锂电池电解液中用量最大的成膜添加剂,占电解液质量约1%至3%。在电池首次充放电时,VC在负极表面形成一层致密、稳定的SEI膜,阻止电解液与负极直接接触。缺少VC,电池循环寿命从两三千次骤降至五六百次。

2021年,VC价格一度飙至47.5万元/吨,此后因大规模扩产快速下行,2025年低点触及4.6万元/吨,第四季度回升至11万元/吨以上,为2026年的暴涨埋下伏笔。按20万元/吨计算,一台60度电池的电动车VC成本约400元,占电池包成本约1.3%。

真正把VC推到风口浪尖的是两股需求力量。其一是储能爆发。动力电池VC添加比例仅1%至3%,储能电池对循环寿命要求更高,普遍超过3%,磷酸铁锂储能电池高达4%至6%。2026年7月,储能电芯排产已占锂电总排产的42.89%。中信建投预计2026年储能新增装机510GWh,同比增长69%,带动全球锂电池需求达3153GWh,同比增长37%。海科新源公告显示,2026年中国VC需求量预计同比增长51%至9.32万吨。

其二是新国标刚性推动。2026年7月1日,《电动汽车用动力蓄电池安全要求》(GB 38031-2025)正式实施。旧国标要求热失控后提前5分钟报警,新国标升级为「不起火、不爆炸」。国盛证券指出,新规之下三元电池VC含量提升0.5至1个百分点,磷酸铁锂电池提升至原来的3倍以上,单位GWh电池VC用量增长35%至40%。新国标分阶段执行:新申报车型立即执行,在售车型享1年过渡期至2027年7月。

需求膨胀,供给却动弹不得。VC属于高危精细化学品,工艺壁垒高、环保审批严,新增产能从建设到投产需要2至3年。GGII数据显示,2025年底国内锂电池用VC产能约10万吨。中信建投研报显示,2026年底VC名义产能将达19.2万吨,但有效供给仅约11.5万吨,缺口近8万吨。本轮涨价的直接导火索是苏州华一1万吨产能突然停产,预计影响一个月供给。GGII明确指出,VC已成为限制电解液行业发展的核心变量,供应紧缺格局将贯穿2026全年并持续到2027年上半年。

上游方面,VC合成路径为「环氧乙烷→EC→CEC→VC」,每吨VC消耗约1.2吨EC。海科新源拥有全球最大EC产能30万吨/年,2026年一季度营收15.09亿元,归母净利润2.01亿元,同比增长1922%。辅料三乙胺国内供给高度集中,建业股份、山东昆达、新化股份三家市占率超75%。

中游方面,孚日股份拥有「环氧乙烷→CEC→VC」全链条,精制VC年产能1万吨,单吨成本约4.5万元。新宙邦子公司瀚康电子拥有3.5万吨/年CEC前驱体。华盛锂电2026年一季度营收3.3亿元,同比增长96.8%,毛利率54.9%。永太科技与宁德时代签订三年VC长协,累计供货约9万吨。山东亘元预计年底总产能达12万吨,约占全行业40%。

下游方面,2026年上半年全球锂电池产量超1.5TWh,电解液出货约149万吨,中国142万吨,同比增长63%。宁德时代与永太科技签订47万吨电解液采购协议、与新宙邦签订30万吨长期供货协议。比亚迪入股华盛锂电子公司,共同推进6万吨VC项目。VC占电池成本仅1%左右,下游容忍度高,为价格高位运行提供了空间。

VC的涨价撕开了一个行业盲区:锂电产业链的瓶颈,从来不只是锂矿和正负极材料那些「显性环节」,而是那些藏在配方里、用量极少、却无可替代的「关键辅材」,同样卡得住整条产线。这就是「关键少数」的定价权。