腾讯
其他
采集 2026-07-31T04:15:02+00:00
阿迪达斯快成“中国达斯”了?
来源
腾讯
发布时间
-
采集批次
2026-07-31-04
字数
1391
URL 指纹
43452f4ce9670e81
📌 AI 总结(243 字)
阿迪达斯2026年二季度交出创纪录成绩单:集团收入67.43亿欧元创新高,汇率中性增长14%,大中华区增长15%至9.53亿欧元,连续十三个季度增长。然而财报发布当日股价盘中一度大跌近19%,因营业利润低于市场预期。世界杯拉动球衣与足球文化产品热销,服装增长35%,但鞋类仅增1%,且高额营销费用吞噬了新增毛利润。中国市场成为利润质量最佳区域之一,毛利率56.3%、营业利润增长20%。文章指出,阿迪达斯能否将销售热度持续转化为稳定利润,以及中国市场的高效增长能否延续,才是真正的考验。
📄 正文(1391 字)
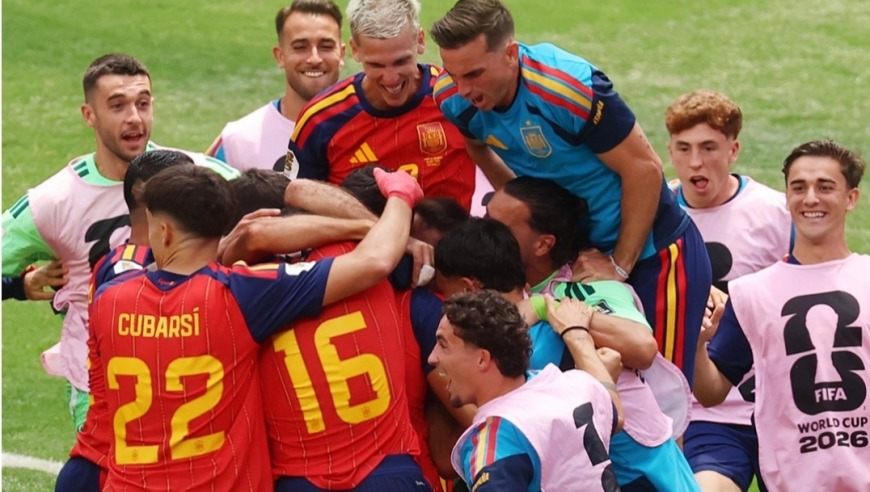
今年6月,借着股市大涨,韩国年轻人迎来「成年后最好的夏天」,可惜热度没维持到7月。对阿迪达斯而言,这场由世界杯点燃的销售盛夏,同样带有一定的短期属性,而中国市场,走出了不一样的节奏。

7月30日,阿迪达斯发布2026年第二季度财报。单看销售,这几乎是一份无可挑剔的成绩单:集团收入达67.43亿欧元,汇率中性增长14%,创下历史单季新高;毛利率提升0.8个百分点至52.5%;DTC业务增长25%,大中华区、北美、拉丁美洲等主要市场均保持双位数增长。

从增长结构看,二季度,阿迪达斯运动表现业务增长39%、服装增长35%,鞋类收入只增长1%。增长明显由世界杯、专业运动和服装业务驱动。作为阿迪达斯最具确定性的市场之一,本季度,大中华区业务增长15%至9.53亿欧元,连续第十三个季度保持增长。

比收入增速更有分量的,是中国市场利润端的弹性。毛利润同比增长24%,毛利率抬升1.9个百分点至56%;经营利润增长21%至2.19亿欧元,双双跑赢收入。折扣收窄、产品结构优化,让这轮增长以更高的效率沉淀为利润。

但资本市场的表现,给阿迪达斯浇下一盆冷水,财报发布当日,阿迪达斯股价盘中一度大跌近19%。资本市场抛售的逻辑非常直接:二季度集团营业利润低于市场预期,利润增速明显落后于收入,营业利润率也出现下滑。

世界杯卖出了纪录,也抬高了成本

第二季度,阿迪达斯收入同比增加7.91亿欧元,毛利润增加4.63亿欧元,但其他经营费用也增加了4.34亿欧元,最终营业利润只增加2800万欧元。其中,营销及销售点费用达到9.24亿欧元,同比增长30%,占收入的比例由12%上升至13.7%。新增毛利润几乎被新增费用全部吃掉。

阿迪达斯将全年收入增长指引由「高个位数」上调至9%—10%,却仍维持约23亿欧元的营业利润目标,而分析师此前预期接近25亿欧元。这意味着,如此强劲的销售和高额营销投入,并没有换来更高的全年利润承诺。

接替Samba的,不一定是另一双鞋

阿迪达斯正在摆脱对薄底鞋的单一依赖。足球承担了短期放大器的角色,跑步则可能是更重要的长期变量。第二季度,阿迪达斯跑步业务继续保持约30%的增长。运动表现产品拥有技术迭代、运动场景和运动员成绩作为支撑,生命周期通常更长。然而,整个鞋履品类第二季度仍接近零增长。阿迪达斯库存同比增长13%至59.69亿欧元,世界杯结束之后,这些库存能否通过全价销售顺利消化,将直接影响下半年的毛利率和现金流。

中国是利润质量最好的市场之一

上半年,大中华区收入达到20.88亿欧元,固定汇率增长16%;毛利率提升1.7个百分点至56.3%;营业利润增长20%至5.77亿欧元。阿迪达斯没有披露大中华区鞋类与服装的具体拆分,中国市场鞋类动能是否真正恢复,仍缺乏足够信息。

更值得注意的是渠道结构。阿迪达斯一边控制传统批发渠道供货,另一边通过FCC门店加快进入下沉市场。截至2025年底,FCC门店已达到723家。但买断代理模式下,商品交付给代理商后阿迪达斯即可确认收入,并不等同于商品已经被终端消费者买走。

大中华区的角色已经发生变化。中国不仅重新成为增长市场,也开始成为集团的利润稳定器。接下来,比收入增速更值得关注的是三件事:鞋履能否重新恢复增长,世界杯后的库存能否维持全价销售,以及中国市场能否继续实现营业利润快于收入增长。