腾讯
财经
科技
教育
采集 2026-08-01T08:38:58+00:00
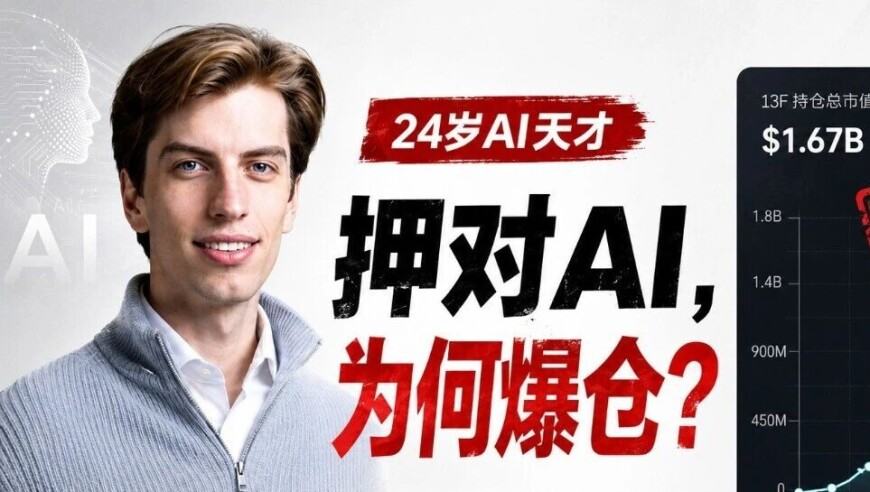
24岁AI天才的百亿基金因高杠杆爆仓清仓
原始标题:24岁AI天才的百亿基金被迫清仓:他明明押对了AI,为什么还是输光了?
来源
腾讯
发布时间
-
采集批次
2026-08-01-04
字数
2346
URL 指纹
40f9e023ed79c108
📌 AI 总结(247 字)
硅谷AI对冲基金「态势感知」因高杠杆运作,在AI板块7月回调中遭遇爆仓,资产从450亿美元缩水至100亿美元,被迫将上市资产打包抛售给城堡投资,仅保留Anthropic等私募持仓。该基金创始人阿申布伦纳曾预言2027年AGI到来,重仓AI芯片与存储企业,但高杠杆放大了亏损。与此同时,三星、SK海力士业绩创纪录却遭恐慌抛售,Meta因自由现金流暴跌被市场惩罚,而亚马逊、微软则因AI订单充足获市场看好。作者王煜全认为,存储行业进入AI驱动的大长周期,短期波动源于预期透支,AI基建仍有较大空间。
📄 正文(2346 字)
问AI · 高杠杆如何将精准产业判断转化为爆仓风险?

如果你对人工智能发展方向判断完全正确,是不是就一定能在这一波史诗级的科技浪潮中赚得盆满钵满?就在刚刚过去的这一周,华尔街给出了答案。

本周,硅谷知名的AI对冲基金「态势感知」(Situational Awareness),因为AI芯片、存储企业股价大跌爆仓。基金从月初最高的450亿美元一度缩水到100亿美元,找不到新钱保留仓位,最终只能把所有上市企业资产组合打包抛售给城堡投资(Citadel),仅保留以Anthropic为核心的私募持仓。

有不少媒体把态势感知当作AI泡沫破裂的信号,真的如此吗?7月9日,王煜全在【存储产业】专题直播中正好和大家更新了产业判断:存储产业仍然在高速发展中,但市场预期过度透支,接下来会有更多波动发生。

硅谷骄子的「致命杠杆」

态势感知基金的掌舵人名叫利奥波德·阿申布伦纳(Leopold Aschenbrenner)。这位20多岁的新贵履历耀眼:19岁作为哥伦比亚大学优秀毕业生代表毕业,随后加入了加密货币交易所FTX旗下的慈善基金,紧接着又入职OpenAI的超级对齐团队。虽然他后来因涉嫌泄露内部信息被OpenAI解雇,但这并未妨碍他成为硅谷的红人。

阿申布伦纳在2024年6月发表过一份长达165页、名为《态势感知》的系列长文,预言真正的通用人工智能(AGI)将在2027年到来,并声称为了争夺算力,甚至可能引发大国间的全面竞赛乃至战争。这篇文章在硅谷引发广泛讨论,也让他的基金成为硅谷热捧的对象。Stripe的创始人Collison兄弟、前GitHub CEO Nat Friedman与投资人Daniel Gross在基金创立之初即以个人身份入局,此后连极少向外部基金经理配置资金的华尔街量化巨头Jane Street也跟投进来。

阿申布伦纳曾在公开访谈中宣告,他的团队会比纽约那些管钱的人拥有更多的「态势感知」,重仓Nebius Group、SanDisk、美光(Micron)和CoreWeave等AI产业链企业。从方向上看,这套组合确实踩中了今年AI产业的两大趋势——「算力紧缺」和「软件被AI侵蚀」。

只是传奇故事从来不会停在最亮眼的时刻。当AI板块在7月份遭遇回调时,这四只重仓股当月跌幅均超过35%,同时他们在软件公司(如Adobe)上的空头头寸也遭遇了巨大损失。高杠杆在放大收益的同时,也放大了亏损。随着股票下跌,借钱给他们的机构发出了「追加保证金(Margin Call)」的通知。在紧急向投资者求援无果后,这只资产最高450亿美元的基金,缩水至100亿美元,最终被迫将大量公共股权抛售给城堡。阿申布伦纳曾信誓旦旦地说过:「显然,不爆仓是第一和第二要务」,结果「态势感知失去了对金融市场风险的感知」,走上了末路。

业绩暴涨,股价暴跌,AI周期到顶?

存储暴跌影响的不止是态势感知基金。本周,韩国股市基准KOSPI指数一度暴跌11.3%,跌破6000点大关,抹去了自今年以来的大部分AI牛市涨幅。领跌的正是两家全球最重要的AI内存芯片实际生产者:三星电子和SK海力士。

最特别的地方在于:这两家公司的业绩好到了极点。财报显示,在AI服务器对高带宽内存(HBM)等高附加值产品的强劲需求推动下,SK海力士第二季度营业利润同比飙升557%,营业利润率达到创纪录的76%。三星电子的业绩更加夸张,芯片制造业务的营业利润同比实现了1814%的暴涨,二季度内存销售额也大涨471%。

为什么利润暴涨了几十上百倍,股价却在被恐慌性抛售?王煜全根据存储上下游的需求变化分析指出,存储这一轮不再是过去「两三年一小换代、一年就供大于求」的传统周期,而是一个由AI需求驱动的大长周期。直播中他也提醒大家要小心接下来的风险,产业虽热,但过度透支的预期会放大短期波动,韩国股市畸形的结构更是风险很大。

巨头现金流转负,是警报还是发令枪?

如果说上游在经历「补短板行情」的预期消化,那么产业链最顶端的科技巨头,又在发生什么?这周的大厂财报看,是一片「现金流失血」:

Meta:第二季度营收608亿美元(同比增长28%),但总成本和费用同比飙升55%至420.3亿美元(含24亿美元法律诉讼费用与11.8亿美元裁员遣散费用)。资本开支高达310.8亿美元,自由现金流从去年同期的85.5亿美元断崖式跌至7.84亿美元,净利润同比下降14%。财报发布后股价盘后一度重挫约10%,随后收窄至4%左右。

亚马逊:AWS以37%的增速狂飙,创2021年底以来最快;但过去12个月净花费1690亿美元用于物业和设备,自由现金流自2023年以来首次转负,缺口76亿美元。CEO安迪·贾西将今年资本开支预期上调至2200亿美元。财报后亚马逊股价不跌反涨,约4960亿美元的AWS未交付订单,让市场愿意为它的负现金流买单。

微软:Azure增长43%,年化收入首次突破1000亿美元;资本开支创纪录的410亿美元,自由现金流下降23%,股价盘后逆势上涨逾5%。

谷歌:2026年第二季度自由现金流转负,把全年资本开支从1800~1900亿美元一路上调至约2000亿美元。

为什么同样是巨额资本开支、同样是自由现金流转负,市场却惩罚了Meta,奖励了亚马逊和微软?王煜全在直播中提醒大家:财报都是滞后指标,反映的只是过去,真正要判断未来,必须理解产业趋势。两三年前,巨头们建数据中心还要拉人合建、分散风险,今天为什么宁可让季度现金流转负也要自己掉头砸钱?这轮AI基建到底才走完了百分之几,后面还有多大空间?最关键的是这一轮疯狂扩张,最后会走成当年的电信泡沫,还是走成云计算那样的良性长大?