腾讯
国际
财经
采集 2026-08-02T22:27:53+00:00
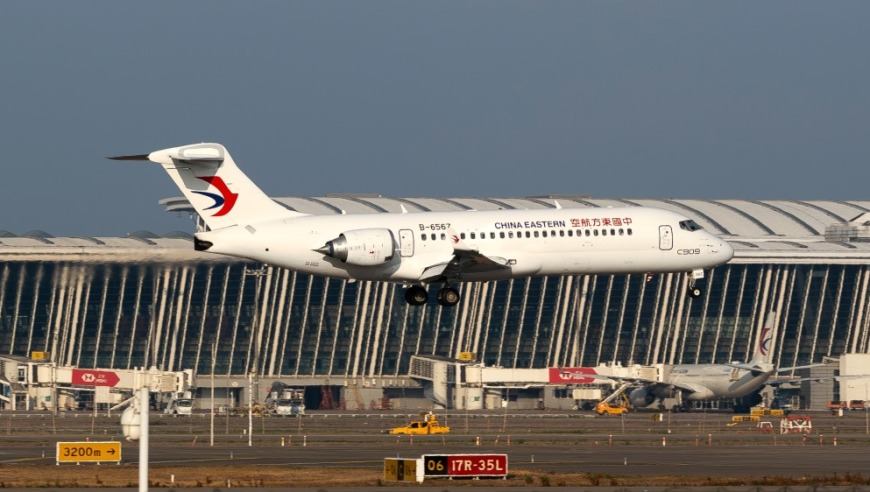
国产客机半年载客781万人次 支线赛道实现绝对掌控
来源
腾讯
发布时间
-
采集批次
2026-08-02-22
字数
1631
URL 指纹
76955c2564f49bd3
📌 AI 总结(263 字)
2026年上半年,国产主力客机C909与C919合计载客781.4万人次,其中C909商业运营满10周年,累计载客超3700万人次,国内支线机队占比达62.4%,实现绝对主导;C919商业运营3周年,累计载客突破500万人次,日利用率达6.4小时,接近A320水平。然而国产客机整体航班与机队占比仍不足5%,从单点突破走向规模化替代面临存量进口窄体机替换成本高、运营生态适配难、支线航司抗风险能力弱等结构性瓶颈。业内人士建议通过优化时刻资源分配、加速飞行员改装培训、统一标准化运维体系等措施,推动国产机型商业化成熟度持续提升。
📄 正文(1631 字)
航班管家DAST团队7月30日发布的国产客机上半年运营监测报告显示,2026年上半年,两款国产主力机型分别迎来关键运营节点:支线客机C909商业运营满10周年,累计载客超3700万人次;干线客机C919商业运营3周年,累计载客突破500万人次。上半年两款机型合计载客781.4万人次,国内民航客运机队中,国产飞机总架数占比4.7%,执飞航班量占比4.4%。

**C909客机市场地位实现跨越式提升**

截至2026年上半年,C909累计交付186架,其中175架投入商业运营,运营机队包含173架客运飞机、2架客改货机型。在国内支线赛道,C909支线机队规模占比62.4%,平均机龄仅3.5年,远低于E190/195的13.3年和CRJ机型的10.3年。境内共有11家客运航司运营164架C909客机,中国国航、南方航空各持有35架并列第一,东方航空32架、成都航空31架紧随其后。

2026年上半年C909月度执飞班次峰值在3月份,单月约1.75万班次;二季度航班总量环比下滑,主要受国际原油价格冲击影响。境内定期客运航线达877条,同比净增74条,通航覆盖境内145座、境外5座机场,仅西藏、青海、云南暂无通航布局。机型平均航距933.4公里,500—1500公里区间航班占全部班次81.3%。

运营效率方面,上半年C909整体机队日利用率4.7小时,单机每日执飞3.2班,与E190持平,但低于A320的7.9小时/天。海外市场方面,翎亚、老挝、越捷三家境外航司运营C909,柬埔寨国家航空7月17日签约采购20架C909。对比5年前,C909航线总量从不足百条扩张至877条,支线机队市场占比由15.3%攀升至62.4%。

**C919利用率、客座率逼近主流干线机型**

截至2026年6月,国产干线大飞机C919累计交付40架,上半年新增交付8架,其中国航、东航、南航分别交付3架、3架和2架。东航17架、国航11架、南航11架投入运营。2026年6月单月执飞超3600班次,同比增幅102.6%。上半年C919整体日利用率6.4小时,单机日均起降3.2班次,接近A320日均3.6班的成熟窄体机标准。

上半年累计开通国内航线52条,覆盖25座城市、28个通航点,东航独飞的西安咸阳至上海虹桥航线以1569班次成为最繁忙航线。三大航运营效率小幅分化,国航利用率6.6小时/天领跑,南航6.4小时/天,东航6.3小时/天。上半年C919整体平均客座率85.1%,在航班量排名前20的热门航线中,15条航线客座率低于均值。

**国产客机规模化替代仍存结构性壁垒**

资深交运物流旅游行业管理咨询顾问菅桂凌指出,国产客机整体机队占比不到5%,核心瓶颈并非单纯飞机制造层面,而是体制机制、运营生态叠加存量资产约束多重因素共同造成。

首先,国内三大航早年批量采购空客、波音客机,现有数百架进口窄体机构成庞大存量机队,航司自有采购预算、飞机融资租赁合约、机务维修配套体系早已围绕欧美机型搭建完毕,大范围替换存量资产沉没成本高,航司自主置换动力有限。其次,运力调配逻辑上,干线黄金航线长期适配成熟进口机型,时刻资源、地勤保障、飞行员改装培训均需磨合。

规模化交付带动航空供应链国产化提速,高端制造业吸纳大量技术人才。但C909受油价波动影响运力收缩幅度更大,本质是国内支线航司体量偏小、风险抵御能力弱;三大航C919利用率参差不齐,则源于各家航线网络布局、机组排班方案差异,属于正常运营管理分化。

菅桂凌建议,一方面民航管理部门持续优化时刻资源分配,向国产飞机倾斜优质干线、商务航线,拉长有效航段距离,摊薄单机固定运营成本;另一方面加快飞行员、机务人员规模化改装培训,搭建统一标准化运维体系,抹平各家航司运营水平差距。长远来看,随着机队规模扩大、单机运维成本下行,叠加国产航发迭代升级带来燃油消耗优化,两款机型盈利能力将稳步追上国际同类机型。