腾讯
时政
国际
科技
采集 2026-08-04T09:10:09+00:00
奇怪!铜价,跌不动了!
来源
腾讯
发布时间
-
采集批次
2026-08-04-04
字数
3327
URL 指纹
fa5eb6abfaa50da6
📄 正文(3327 字)
奇怪!铜价,跌不动了!\_腾讯新闻 # 奇怪!铜价,跌不动了!  [米筐投资](https://news.qq.com/omn/author/8QMY3Xlc64Ea) 2026-08-04 07:02发布于河南米筐投资官方账号 问AI · 美国关税政策悬而未决,铜价为何依然强势? 2026年6月30日前,美国需要更新美国铜市场(特别是精炼铜)的报告,并决定是否对精炼铜启动分阶段的关税政策,即2027年1月起对进口精炼铜征收15%的关税,2028年1月起对精炼铜征收30%的关税。 可现状是,美国并没有明确地表态是否征收精炼铜的进口关税,而是采取了一种模糊状态。 **不过,市场交易员普遍在预期,美国最快会在9月前,最迟年底前做出决定,以此来鼓励精炼铜流向美国库存,支撑美国战略储备,及相关产业的发展。** 这些也成为了精炼铜产业近期持续高位震荡,甚至走强的一个重要预期,直接导致了铜价在美国加息预期下能够居高不下。  **精炼铜的短期投机逻辑其实就是在于美国的关税政策,而远期的投资逻辑则在于精炼铜产业的供应越来越紧张,全球铜的供需将会持续紧缺数年。** **先简单讲一下整个精炼铜产业在短时间内的投机逻辑。** 市场预期美国会在7-9月的某个节点给出明确信号,是否实施精炼铜进口关税,原因在于避免把时间拖到太晚,影响2027年1月关税实施前的准备。 比如,要留出足够的时间,方便美国贸易商大量地进口精炼铜。 事实上,美国的贸易商非常清楚,现在要持续地进口精炼铜。 因为这笔账并不难算,原因如下。 比如说你现在买个一吨的铜需要1万美元,明年1月开始加征关税的话,就是1万加1500变成了11500美元。如果政策进一步收紧,后年的关税提升至30%,那么进口的成本压力还会继续提升。 于是,全球铜市场出现了一个趋同行为,即很多美国的贸易商家为了减少进口铜的成本,或者担心将来买不到足够的货物。他们会提前大量地囤货,锁定货源。 **结果就是,这直接造成了全球铜库存的大迁移,****美国交易所现在****大概有80万吨****的铜,而其他的亚洲地区加上欧洲地区可能在30万吨左右****。** **高盛基于此,更是发出报告,美国以外市场铜的供应缺口将从6万吨暴增至64万吨,库存天数不足 10 天,美国以外地区的铜现货市场紧张加剧。** 这些数据都已经说明了,欧洲、亚洲地区的铜库存已经接近历史的极限低位了,随时不够用,出现投机式上涨。 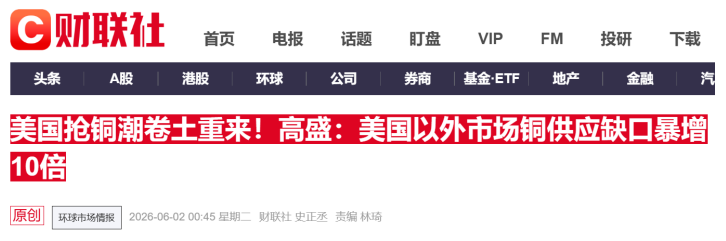 来源:财联社 当然,全球精炼铜库存迁移背后也还有一个重要原因就是,美国自身的本土铜供应在过去几年始终不足。 美国有铜矿资源,但是产量增长缓慢。据美国地质调查局(USGS)的数据,美国铜矿产量近年来维持在约100万吨级别,而美国自身消费量明显高于国内供应。 因此,美国长期依赖进口。 基于2021-2024年均值的数据显示,美国是全球第二大精炼铜进口国,贸易占比9.7%。中国是第一大进口国,占比41.5%,意大利是第三进口国,占比5.8%。 换句话说,美国精炼铜其实一直有被卡脖子的风险。 所以,美国本身就有大量进口精炼铜的诉求。而美国的关税预期只是让这种进口需求在2025年、2026年短期内得到了集中式爆发。 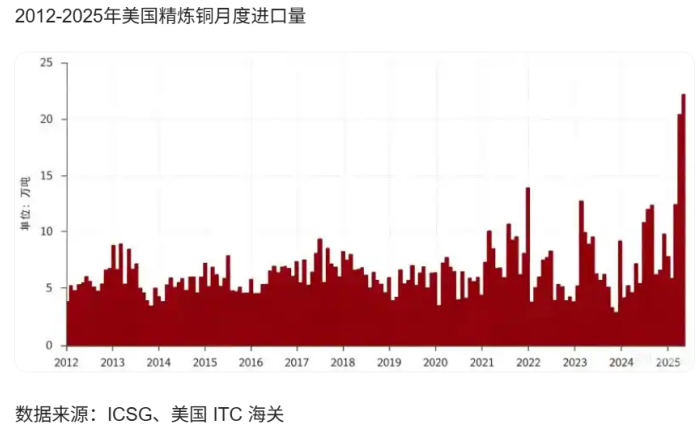 来源:ICSG **美国的疯狂进口直接在全球铜市场的蛋糕里切走了一大块,使得其它地区在剩余蛋糕里再次分配变得紧张,直接助推了铜市场出现结构性紧张。** **即使美国加息预期日益增大,铜价相比其他金属依然强势。**  **接下来,讲下铜远期的投资逻辑。** 全球精炼铜产业即使没有美国关税预期的扰动,自身的供应也是出现了偏紧的趋势,而铜因为AI、电网建设等的需求趋势却在持续增加,全球铜的供需将会持续紧缺数年。 比如,高盛已经将2026年全球铜矿供应增长预期下调35万吨,原因在于印尼格拉斯伯格(Grasberg)铜矿和刚果(金)卡莫阿-卡库拉(Kamoa-Kakula)铜矿接连遭遇生产扰动,而这两大矿山预计都要到2028年才能恢复至满负荷运营状态。 **另外,根据国际铜研究组织(ICSG)的数据也从另一个角度验证了高盛的观点。ICSG提到,2025年以来,全球精炼铜市场供应增长明显放缓。2022年至2025年,全球产量分别为2190万吨、2236万吨、2297万吨、2321万吨。但是2026年年化产量约为2233万吨,以这个数字为基准,相比2025年减少88万吨。** 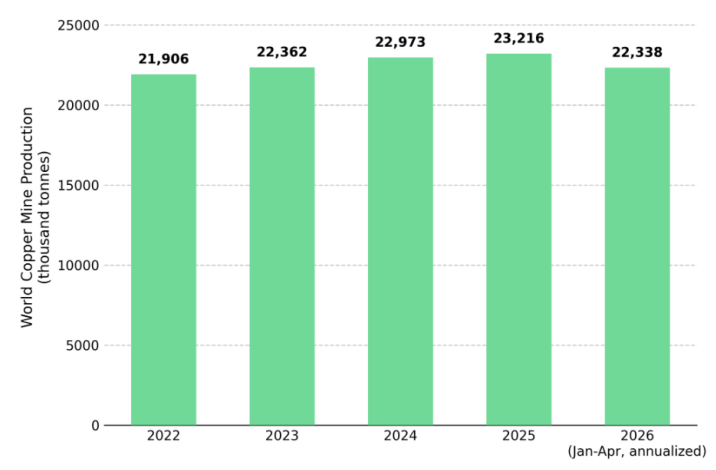 来源:ICSG 同一时期,精炼铜的上游全球铜矿供应也受到干扰,南美部分矿山,非洲铜矿项目,亚洲部分矿山,都出现不同程度的问题。 就是说,全球精炼铜从上游的矿山开始,供应就已经出现了不同于以往的紧张。 究其原因,全球铜矿资本开支在过去10多年都没有出现大规模扩张,即使现在开始建设,也需要5年以上的时间才能投产,释放产量。 那为什么不愿意增加资本开支呢? 因为,全球范围内,潜在的铜矿越来越难找,容易开采的矿越来越少,全球铜矿品位持续下降。 同时,水资源,电力资源,环保要求,劳工薪资问题等也成为制约矿山加大开采的巨大挑战,这些都限制了铜矿扩产的速度。 全球铜的需求端来看,依然强劲。 标普全球(S&P Global) 预计,铜的总需求将从 2025 年的 2800 万吨增至 2040 年的 4200 万吨。 其中,国际能源署(IEA) 预计,电网相关的铜需求将从 2020 年的 500 万吨增至 2040 年的 750 万吨。关键的变量在于AI,AI时代需要大量基础设施。包括,AI服务器,液冷,变压器,AIDC储能,电力设备,高压电网等。而这些东西,都离不开铜。 除此之外,房地产,白色家电,新能源汽车等的需求也将保持韧性。 全球精炼铜的供需基本面持续乐观。 关于这个结论,也可以从其他两个方面看出来。 一个是现在有些铜的冶炼厂的开工率已经开始出现了下降,铜精矿加工费也在持续新低!为什么? **因为铜的供应太紧张了,没有铜了。** 另一个数据,整个有色铜行业的中报的业绩预告都很不错,利润还在继续地增长。背后反映了铜价的上涨,也反映了铜副产品的价格上涨,比如硫酸、黄金等。 目前已经有机构预测铜的价格能够到达14000美元左右,比如高盛预测13735美元,花旗预测14500美元。而更有激进者认为,铜价在美国关税(如果落地)刺激下能够向2万美元发起进攻。 最后总结一下,就是假如美国真的在九月之前确定了精炼铜进口关税,那么叠加铜自身的基本面偏紧的情况,铜的价格可能会有一波投机式的上涨,将会快速地打开上涨空间。 ★ 声明:以上仅代表作者个人立场,仅供参考学习与交流之用。