腾讯
财经
科技
采集 2026-08-06T08:46:11+00:00
600亿大牛股3连板,年内暴涨超186%
来源
腾讯
发布时间
-
采集批次
2026-08-06-04
字数
2336
URL 指纹
9023696332c98607
📄 正文(2336 字)
600亿大牛股3连板,年内暴涨超186%\_腾讯新闻 # 600亿大牛股3连板,年内暴涨超186%  [21世纪经济报道](https://news.qq.com/omn/author/8QMc1nxf7YwUvjY%3D) 2026-08-06 13:46发布于广东21世纪经济报道官方账号 问AI · 伴生铟资源如何卡住磷化铟产业链的脖子? 记者丨李益文 编辑丨叶映橙,江佩霞 8月6日,A股磷化铟概念集体狂飙! 午后开盘,Wind磷化铟指数涨3%,**博杰股份(002975.SZ)3连板,云南锗业(002428.SZ)3连板**,有研新材(600206.SH)2连板,欧莱新材(688530.SH)、兴业科技(002674.SZ)、宿迁联盛(603065.SH)、海特高新(002023.SZ)等标的涨幅居前。 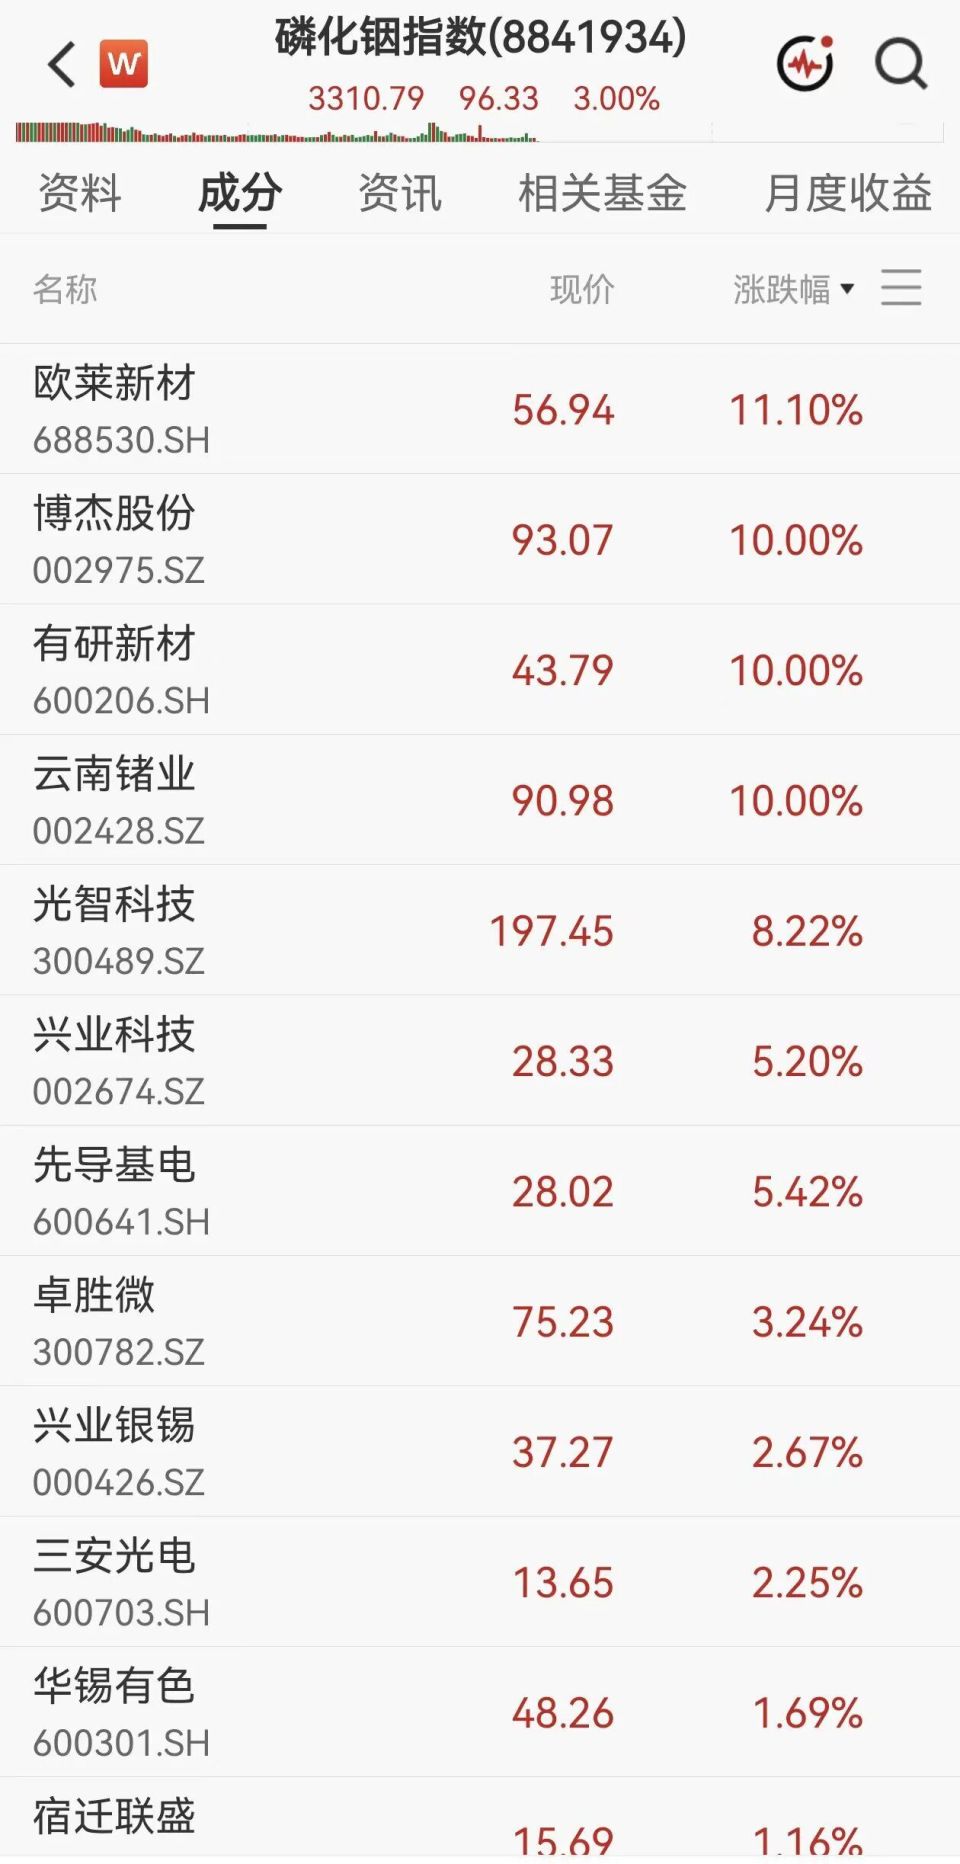 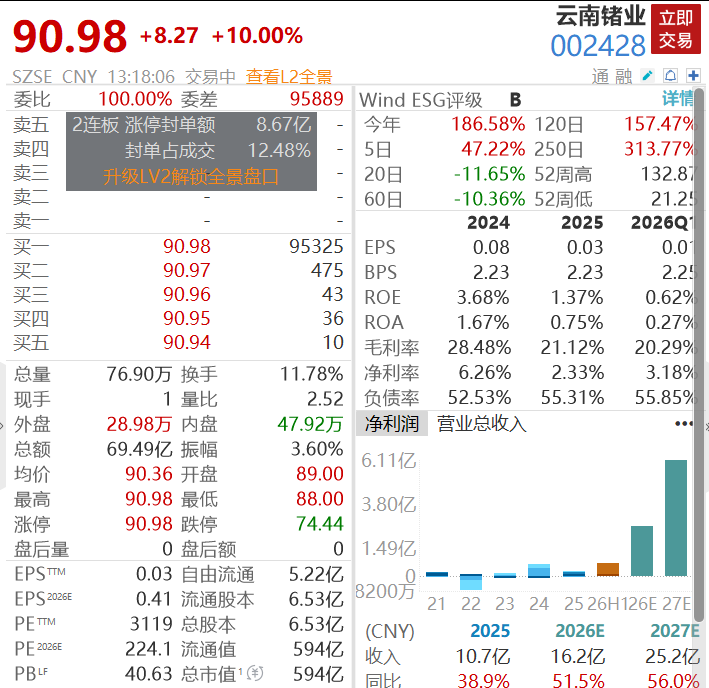 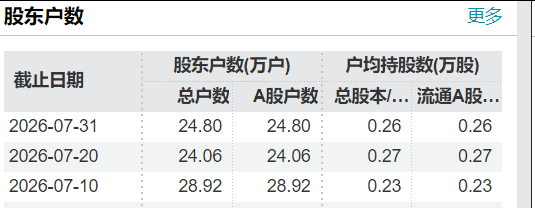 截至8月6日13:19,国内最大磷化铟衬底供应商云南锗业晋级3连板,市值近600亿元,今年来股价暴涨超186%,二级市场持股户数超24万。 据公开资料,随着AI算力需求的爆发,光通信领域对光芯片需求也持续攀升。**磷化铟作为关键上游材料,被市场称为“AI时代的硬通货”。**  **全球AI算力扩张** **英伟达预测磷化铟需求将激增20倍** **行情背后,是全球AI算力扩张带动磷化铟产业链供需格局发生深刻变化。**消息面上,**英伟达预测2026年至2030年全球磷化铟晶圆整体需求将激增20倍左右,但磷化铟衬底行业扩产难度极大,单条产线投资超12亿元,扩产周期长达3年至5年,新增供给释放速度远远滞后于需求增长速度。** 公开资料显示,磷化铟是典型III-V族化合物半导体材料,在光通信和高速电子器件中具有较强的材料适配性。InP在300K下的带隙约为1.344 eV,本征载流子浓度约为1.3×10⁷cm⁻³;其电子迁移率最高可达5400 cm²/V·s,击穿场约为5×10⁵ V/cm,兼具较高载流子输运能力和较强电场承受能力,InP适合承担高速光电转换、激光发射、探测接收和高频电子器件等功能。 财通证券研报指出,**AI算力需求爆发直接拉动磷化铟市场规模持续扩容**,据Yole机构预测,2026年全球折合2英寸磷化铟衬底销量将达到128万片,2019—2026年复合增长率14.4%;对应市场规模约2亿美元,同期复合增长率12.4%。 LightCounting统计显示,依托磷化铟衬底制备的光芯片是光电子行业规模最大的细分赛道,2025年该品类占行业整体市场规模58%,预计2031年占比仍可达46%,对应市场规模约69亿美元。华经产业研究院测算,2026年全球2英寸等效口径磷化铟衬底市场规模可达2.02亿美元,年度销量预计128.19万片。 **需求端爆发式增长的另一面,是供给端的极度刚性。**资料显示,铟属于稀散型有色金属,自然界不存在独立富矿资源,约90%原生铟来自锌冶炼流程的副产品,铟产能无法随市场需求单独扩张。从储量来看,我国铟资源储备位居全球首位,已探明储量约2万吨,占全球可开采储量的75%。我国2023年率先出台镓、锗出口管控政策,2025年2月正式将磷化铟纳入出口许可管理范畴,2026年进一步限定铟年度出口总量不超过年产量的30%,纯度不低于6N的高纯铟专项审批标准收紧。 中国银河证券认为,**上游铟资源受“伴生+管制”双重约束,纯度瓶颈卡住产业链咽喉。**全球90%原生铟来自锌矿副产,中国精炼产量占全球约70%;2025年2月商务部对磷化铟等材料实施出口管制后,东西铟价脱钩,6N级以上高纯铟提纯(电解—真空蒸馏—区域熔炼多段工艺)进一步制约衬底端原料可得性,上游稀缺性正向中游传导。而磷化铟衬底作为产业链最上游的制造环节,是当前技术壁垒最高、同时供需最紧张的环节,也是当前AI光模块链中最为“卡脖子”的一环。 国信证券同样认为,供需矛盾短期难解,上游稀缺资源与衬底龙头长期受益。尽管全球巨头纷纷加码,但受限于极高的长晶工艺壁垒与漫长的客户认证周期,磷化铟衬底供需矛盾短期内难以缓解。在硅光与薄膜铌酸锂等替代技术中短期内无法撼动InP本征优势的背景下,磷化铟产业链正迎来需求爆发与供给重塑,上游稀缺资源及具备大尺寸衬底量产能力的企业将长期受益于行业的高景气度。 (声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。) 出品丨21财经客户端 21世纪经济报道 编辑丨江佩霞