腾讯
财经
科技
采集 2026-08-06T09:43:47+00:00
罕见两连降!2万亿居民存款大搬家,你的钱还能放在哪?
来源
腾讯
发布时间
-
采集批次
2026-08-06-04
字数
3366
URL 指纹
23a284db8f6dd463
📄 正文(3366 字)
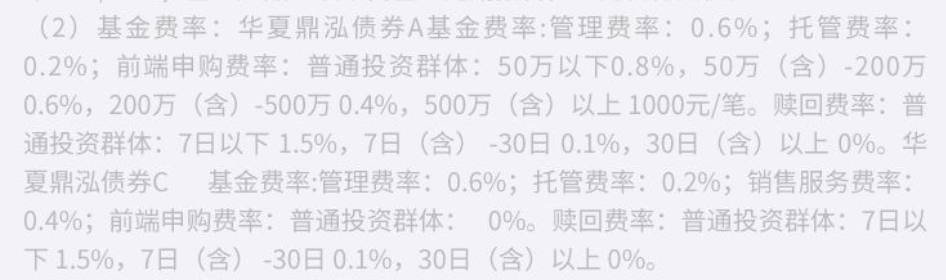
罕见两连降!2万亿居民存款大搬家,你的钱还能放在哪?\_腾讯新闻 # 罕见两连降!2万亿居民存款大搬家,你的钱还能放在哪?  [华夏基金](https://news.qq.com/omn/author/8QMd235b7I0dsTg%3D) 2026-08-05 16:25发布于北京 问AI · 存款“躺赚”终结,家庭资产如何巧规划? 最近5月份的金融数据出炉,有一个现象特别值得咱们普通人留意:居民存款出现了难得一见的“两连降”。 数据显示,继4月份居民存款减少1.94万亿元之后,5月份继续缩水1100亿元,两个月合计减少了2.05万亿元!上一次出现这种连续大额存款流出的情况,还要追溯到十一年前的2015年,正好是当年A股牛市冲顶的阶段。(第一财经20260616) 钱跑去了哪儿了呢?我们看**非银金融机构存款**,也就是理财、基金、保险、券商这类账户资金,两个月加起来足足多了3.61万亿元。一减一增,意味着老百姓放在银行里的存款,正在大规模集体“搬家”。而小夏认为,这样的现象并非偶然,而是多重因素叠加共振的结果。(第一财经20260616) 第一个就是**大批高息定期存款集中到期**。不少机构测算过,2026年到期的居民定期存款规模,区间在50万亿到75万亿元,是近些年到期规模的最高峰。进入二季度之后,这批当年锁定高利息的存款集中到期,大量资金不再原地续存,就成了存款外流最关键的结构性原因。 第二个关键点,就是**银行存款利率一路走低**,前后利息落差太大。回想2023年,国有大行三年期定存利率还能做到2.6%~2.8%;等到2026年初,同期限利率直接降到1.25%。很多朋友当初存的存款接近3%,现在到期再续存,利息直接砍半,心理落差特别大,自然不愿意继续把钱放在银行吃微薄利息。 一边是不断下降的利率,一边是替代产品收益优势的逐渐凸显。数据显示,4月份,理财公司固收类理财及纯固收理财的当月平均年化收益率都较3月有所回升,分别达到3.42%和2.71%。相比之下,国有大行一年期定存挂牌利率已不足1%。(21世纪经济报道20260615) 同时,**股市反弹**也带来了一定的吸引力。4月以来,A股出现回暖迹象,科技成长主线表现亮眼,创业板指持续走强,5月证券新开户同比增长近8成,部分资金也顺势流入了权益类产品来博取更高收益。(界面新闻20260614) 此外,还有一个大家亲身都在经历的去向:**拿钱提前还房贷**。央行最新数据也印证了这一点,今年5月住户贷款整体减少1412亿元,同比多减1952亿元,其中房贷为主的中长期贷款同比少增1317亿元。很多人取出手头存款,主动提前偿还房贷,降低家里负债压力。(第一财经20260616) 聊到这儿相信大家都能明显感觉到,咱们老一辈传统理财思路,一直都是只求安稳,不管利息多少,本金安全放银行最踏实。但现在市场环境彻底变了,如果一味死守银行存款,利息跑不下来,资产其实在被动缩水。这也是为什么越来越多普通人不再盲目存钱,纷纷把资金转出银行,寻找更合适的增值渠道或者赶紧还完贷款。 而且这不是短期的跟风行为,是长期的市场趋势。往后市场利率大概率长期维持低位,存款低收益会变成常态,靠着存钱躺赚吃利息的时代,早就一去不复返了。 讲到这里,大家最关心的问题来了:面对这场全民存款搬家,我们普通人到底该怎么应对?手里的资产到底该怎么重新规划呢?不妨关注一下近期业绩亮眼的华夏鼎泓~ 作为低波量化固收+策略的代表,二级债基华夏鼎泓(007666/007667)投资组合比例为:固定收益类资产的比例不低于基金资产的80%,股票等权益类资产的投资比例合计不超过基金资产的20%。 自2019年11月19日成立以来,华夏鼎泓A净值增长率达到41.26%(同期业绩比较基准15.08%),过去一年净值增长率5.06%(同期业绩比较基准4.44%),过去三年净值增长率14.79%(同期业绩比较基准10.31%),**过去三年年化收益率净值增长率4.71%,最大回撤仅为1.18%。近三年卡玛比率在4左右。** 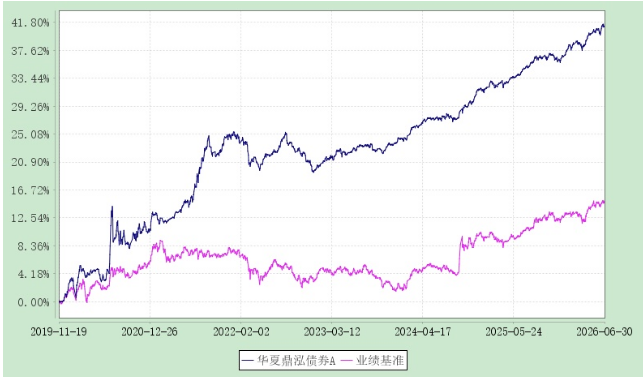 数据来源:基金定期报告,2019.11.19-2026.6.30,业绩比较基准:中债-综合全价(3-5年)指数收益率\*90%+中证800指数收益率\*10%。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。历任基金经理:刘明宇(2019.11.19-至今),靖博灵(2024.11.25-至今)。 二季度在债券投资方面,华夏鼎泓保持合理仓位与久期,并灵活把握市场波动进行波段操作; 在权益端,结合市场走势精选个股,力求增厚组合收益,重点配置了通信、电子等板块。 其实固收投资很少有一夜暴涨的神话,不靠押注单一个股、单一行业搏收益,更多是依靠深度研究、严格风控,一点点积攒收益,聚沙成塔。拼的不是一时爆发力,而是细水长流的长期稳健。 以上基金费率详见基金法律文件。华夏鼎泓A成立于2019.11.19,近5年完整会计年度业绩/同期业绩基准表现为:2021年11.96%/0.87%、2022年-4.44%/-4.06%、2023年3.92%/-0.64%、2024年5.89%/7.24%、2025年3.69%/2.19%。业绩比较基准为:中债-综合全价(3-5年)指数收益率\*90%+中证800指数收益率\*10%。 业绩数据来源:基金定期报告,经托管行复核,截至2026.6.30。回撤及卡玛比率来自:Wind,天天基金。基金的过往业绩及其净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。 除另有说明外,本图所示业绩、成立日期及业绩比较基准均以A类份额为准。C类份额因费率及成立时间不同,业绩表现可能存在差异。以上基金费率详见基金法律文件。 数据来源:产品涨跌幅数据来自基金2026年二季报,经托管行复核;产品排名来自银河证券;客户数、客户盈利数据来自华夏基金统计数据,截至2026.06.30。年化净值增长率计算方法为:年化净值增长率-(1+区间净值增长率)(365/区间天数)-1)”100%。区间最大回撒指统计区间较产品净值前期高点的最大回撤情况。 风险提示:1.本文中基金产品的具体风险评级以基金管理人和销售机构提供的评级结果为准。2.投资者在投资以上基金之前,请仔细阅读以上基金的《基金合同》《招募说明书》和《产品资料概要》等基金法律文件,充分认识以上基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策,独立承担投资风险。3.基金管理人不保证以上基金一定盈利,也不保证最低收益。以上基金的过往业绩及其净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成对以上基金业绩表现的保证。4.基金管理人提醒投资者基金投资的 “买者自负” 原则,在投资者做出投资决策后,基金运营状况、基金份额上市交易价格波动与基金净值变化引致的投资风险,由投资者自行负责。5.中国证监会对以上基金的注册,并不表明其对以上基金的投资价值、市场前景和收益作出实质性判断或保证,也不表明投资于以上基金没有风险。6.以上产品由华夏基金发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。7.本资料中观点仅供参考,不构成对于投资人的任何实质性建议或承诺,也不作为任何法律文件。基金有风险,投资须谨慎。