腾讯
国际
科技
采集 2026-08-06T19:30:33+00:00
年内涨幅最高165%!电子布价格创年内新高,这条产业链业绩要爆发!
来源
腾讯
发布时间
-
采集批次
2026-08-06-16
字数
4082
URL 指纹
7dd66bc385633df7
📄 正文(4082 字)
年内涨幅最高165%!电子布价格创年内新高,这条产业链业绩要爆发!\_腾讯新闻 # 年内涨幅最高165%!电子布价格创年内新高,这条产业链业绩要爆发!  [证券时报财富资讯](https://news.qq.com/omn/author/8QMd3npV5YEduzc%3D) 2026-08-06 22:32发布于广东证券时报财富资讯官方账号 问AI · 全球高端电子布织机产能瓶颈,国产替代何时突破? 2026年8月,电子布行业迎来年内最强劲的一轮涨价。 主流7628型号价格突破10元/米,环比涨幅超17%,涨价斜率与绝对涨幅均超越7月,创下年内价格新高。此轮涨价落地,进一步验证了供给端织机产能瓶颈持续激化的行业现状,叠加价格向下游传导顺畅,在前期板块回调后,市场正重新聚焦产业链中产能约束最刚性、提价弹性最突出环节的盈利兑现机会。 从全年维度看,电子布已开启多轮密集提价。据花旗研报数据,8月电子布价格迎来年内最大单月涨幅,主流型号均价环比上涨17%-18%,年内累计涨幅达到118%-165%。在AI算力需求爆发与供给端刚性约束的双重驱动下,电子布景气周期正持续超预期演绎。 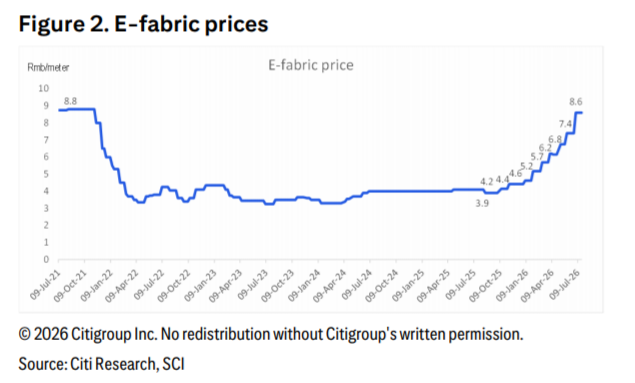 --- 01 | 核心赛道 · 普通布与特种布双轮景气 电子布是覆铜板(CCL)的核心上游原材料,而本轮行业景气的核心特征,是普通电子布与特种电子布同时迎来供需格局的持续收紧,但其驱动逻辑各有侧重。 (一)普通电子布:供给刚性约束,涨价周期仍有望延续 此轮普通电子布涨价的核心支撑并非需求爆发,而是供给端的多重刚性瓶颈。其一,织布机产能缺口短期难以弥合,全球高端电子布织机龙头丰田占据90%以上市场份额,其新设备订单已排至2030年,津田驹与国产织机的技术突破与产能放量仍需时间,织机产能直接构成了电子布供给的天花板;其二,电子纱端扩产受限,特种纱的高景气占用了行业大量资本开支,导致普通纱扩产进度远低于上一轮周期,8月普通纱已提价3000元/吨至19750元/吨,原材料成本持续上行进一步支撑布价上涨。 当前电子布行业处于全行业零库存状态,而下游覆铜板环节仍在快速扩产,供需缺口持续扩大。从产业链格局看,电子布环节的供需紧平衡程度优于下游CCL与PCB,其行情持续性与价格高度均有望超过后两个环节,是本轮产业链中盈利弹性最强的环节。市场普遍预期,若供需格局未出现明显缓解,9月电子布价格或将再度上调。 A股相关标的中,中国巨石作为全球玻纤龙头,依托电子纱/布一体化布局充分受益于普通电子布量价齐升,同时积极推进特种布研发认证,兼具周期弹性与成长属性;中材科技旗下泰山玻纤是国内电子布巨头,产品覆盖一代/二代/T布/Q布全品类,是AI电子布核心供应商,同时享受普通布涨价与特种布升级双重红利; 国际复材作为国内电子布龙头,在二代低介电(Low-DK)电子布领域技术领先且出货量大,深度受益于AI服务器新平台放量;山东玻纤电子纱、电子布产能持续释放,上半年业绩预增168%-302%,涨价红利已逐步兑现;林州光远作为国内一代LowDk布出货量最大的厂商,7月起停产7628普通电子布并将产能转向高端产品,进一步加剧了普通布的供给紧张格局。此外,聚杰微纤通过收购安徽根银科技80%股权切入电子布赛道,也成为板块内的弹性标的。 (二)特种电子布:AI需求驱动,Q3迎量价齐升拐点 如果说普通电子布的行情由供给瓶颈主导,那么特种电子布则迎来了需求爆发与供给改善共振的更强景气。随着AI算力需求持续升级,高端服务器对覆铜板的介电性能、耐热性能要求大幅提升,超薄布、低介电T布、石英Q布等特种电子布作为最上游核心材料,紧缺程度更甚于普通布。 此前特种电子布受制于生产良率不稳定,产能爬坡难度较大,企业议价能力并未完全释放。经过行业主流企业近1年的持续工艺爬坡,市场普遍预计2026年第三季度行业良率将迎来显著提升;供应稳定性改善后,特种布的价格弹性有望充分释放,正式进入量价齐升的业绩兑现期。 标的方面,宏和科技是全球高端电子布龙头,在极薄布、低介电(T布)等特种布领域技术领先,盈利能力突出,已切入算力覆铜板供应链,公司上半年业绩预增280%-364%,高端产品放量带动盈利弹性加速释放;平安电工聚焦特种电子布赛道,在超薄布、Q布、LowDK布等品类持续攻关,已与日、韩、台系头部厂商建立合作,公司明确表示当前高端特种电子布缺货状态有望延续到2027-2028年,其超薄布已批量供应国内头部客户;菲利华作为国内石英材料龙头,具备从石英砂到石英电子布(Q布)的全产业链生产能力,产品可用于最高端的M9等级CCL,目前正处于客户端测试与终端认证阶段,长期成长空间广阔。 --- 02 | 上游配套 · 国产替代空间广阔 电子布行业的高景气沿着产业链向上传导,带动电子树脂、电子铜箔、硅微粉等上游原材料需求同步提升,同时织机设备的国产替代价值也愈发凸显,细分领域龙头迎来发展机遇。 (一)电子树脂:高端CCL升级的核心卡脖子环节 AI服务器推动覆铜板从M6向M9、M10等级持续升级,对电子树脂的性能要求大幅提升,高速高频树脂的价值量与国产替代需求同步增长。东材科技作为国内电子级树脂龙头,其M9碳氢树脂已实现批量供货,打破海外技术垄断,是高速覆铜板核心上游原料;圣泉集团是国内高性能树脂领军企业,已打通M6-M9全系列高速树脂,是国内主流CCL企业的核心供应商;呈和科技的电子级PPO树脂已批量供应头部高频高速覆铜板厂商,并通过技改推进扩产,成长确定性较强。 (二)电子铜箔:高端产品随AI产业链持续放量 高端HVLP铜箔是高阶覆铜板的核心原材料,伴随AI服务器CCL与PCB的放量,高端铜箔需求持续扩容。德福科技是高端电子电路铜箔领先企业,HVLP1-4代产品已实现批量供货,RTF-3/4产品已通过头部CCL厂认证;铜冠铜箔是国内HVLP铜箔龙头,1-4代产品均已批量出货,已通过台光认证并稳定供货,卡位优势明显;宝鼎科技控股子公司金宝电子专业从事电子铜箔、覆铜板研发生产。 (三)硅微粉:高端填料升级催生量价齐升机遇 在M9-M10时代,覆铜板对填充料的粒径、纯度、介电性能要求大幅提升,球形硅微粉等高端填料迎来量价齐升行情。联瑞新材是国内球形硅微粉龙头,核心卡位生益科技供应链,其化学法亚微米级硅微粉充分受益于高端CCL填充料升级需求;壹石通的电子通信功能填充材料(二氧化硅)可有效降低高频高速CCL的介电常数和介质损耗,已成功应用于PCB领域。 (四)PCB织机:国产替代破解供给核心瓶颈 全球高端电子布织机市场长期被海外厂商垄断,产能与交付周期是限制电子布供给的核心瓶颈,国产替代的战略价值愈发凸显。泰坦股份是国内少数研发电子布织机的厂商,相关产品已送样头部电子布厂进行验证,被视为国产替代的核心潜力标的;日发精机母公司日发纺机是国产电子布织机研发进展最快的厂商之一,已具备稳定生产7628、2116型号的能力。 --- 03 | 中游传导 · 覆铜板盈利修复 电子布等上游原材料涨价正顺畅向下游覆铜板环节传导,叠加AI算力需求拉动高端板材放量,覆铜板行业迎来盈利修复与产品结构升级的双重机遇。 据花旗预测,全球覆铜板龙头建滔积层板8月将CCL现货价再度上调10%-15%,年内累计均价接近翻倍,直接印证了行业价格传导的顺畅性。国内厂商中,生益科技作为全球第二大覆铜板制造商,M9高速板材获英伟达认证,深度绑定AI算力供应链,上半年净利润预增117%-131%,高端产品占比持续提升;南亚新材是国产高频高速覆铜板代表企业,M8/M9系列产品完成头部客户认证并逐步放量,上半年净利润预增270%-370%,AI服务器板材批量供货成为核心增长动力; 华正新材ExtremeLow-loss等级覆铜板已批量供货AI服务器、交换机等核心场景,上半年净利润预增263%-380%,产品结构持续改善;金安国纪配套自有电子玻纤布产能,充分受益于覆铜板供不应求格局,上半年净利润预增935.75%-1063.45%,业绩弹性尤为突出。 --- 04 | 下游落地 · PCB行业结构性分化 面对上游原材料涨价,下游PCB行业呈现明显的结构性分化:中低端产品竞争激烈,成本传导能力较弱;而绑定AI算力、光通信等高端赛道的厂商,凭借产品结构升级与较强的议价能力,能够有效对冲成本压力,实现业绩的持续增长。 具体标的中,沪电股份作为国内PCB龙头制造商,受益于高速交换机、AI服务器等领域结构性需求,通过技术工艺创新、优化产品结构、深化供应链合作等方式应对原材料价格上涨风险;深南电路是国内IC载板龙头,AI服务器PCB及BT封装基板订单持续突破,定增49亿扩产无锡高多层AIPCB;胜宏科技作为高阶PCB核心厂商,深度受益于英伟达Rubin等新一代AI服务器放量,海外扩产步伐积极;鹏鼎控股作为全球第一大PCB公司,拟投资100亿元新建人工智能高阶HDI和FPC制造基地,加码mSAP工艺布局,长期成长路径清晰。 --- 整体来看,本轮电子布景气周期由供给刚性瓶颈与AI需求爆发共同驱动,行情持续性与盈利弹性均超出市场前期预期,产业链各环节的价值分配正向上游瓶颈环节倾斜。 风险提示:文章信息均来源于公开资料并予以合法合理适当的采集摘要与编辑,内容仅供参考,不构成任何投资建议;股市有风险,入市需谨慎。