腾讯
财经
科技
采集 2026-08-07T22:16:13+00:00
温州民商银行上半年净利暴跌60%
来源
腾讯
发布时间
-
采集批次
2026-08-07-22
字数
3699
URL 指纹
7a18348b9446c3c0
📄 正文(3699 字)
温州民商银行上半年净利暴跌60%\_腾讯新闻 # 温州民商银行上半年净利暴跌60%  [观察者网](https://news.qq.com/omn/author/8QMc13xd5IUZvz3c) 2026-08-07 10:49发布于上海观察者网官方账号 问AI · 南存辉重掌银行,产业协同能否扭转颓势?  近日,华峰化学(002064)披露的2026年半年报,揭开了温州民商银行的经营状况。截至2026年6月末,该行资产合计509.7亿元,较年初减少2.77%;上半年实现营业收入4.69亿元,同比下滑1.59%;实现净利润1.31亿元,同比减少约1.99亿元,降幅高达60.25%。 结合一季度数据推算(根据上市股东公开财报推算),2026年前三个月该行实现营业收入2.22亿元,同比下降11.9%;净利润1.23亿元,同比下降12.77%。Q2单季净利润仅约800万元。一家资产规模超500亿元的银行,一个季度利润不足千万,盈利水平接近归零。 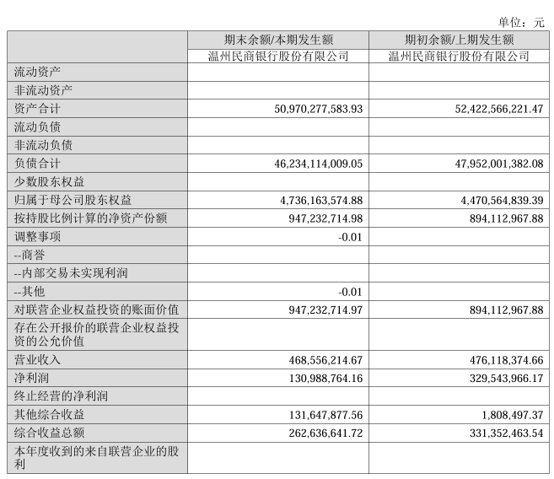 图为温州民商银行2026年1-6月主要财务信息 就在业绩披露前不到一周的7月31日,温州民商银行宣布:选举正泰集团创始人、首任董事长南存辉为第四届董事会董事、董事长,并代为履行董事长职权。63岁的南存辉时隔近十年再度执掌这家他亲手参与创立的银行,接手的是一份净利润跌至开业以来最低水平的成绩单。 **资产收缩与盈利大幅回落并行** 截至2026年6月末,温州民商银行资产合计509.70亿元,较年初减少14.53亿元,降幅2.77%。负债端同步收缩,负债合计462.34亿元,较年初减少17.19亿元。该行资产规模季度波动较为明显,一季度末资产规模短暂抬升至539.68亿元,时至半年末回落至509.7亿元。结合年初基数来看,整体依旧处在缩表状态。对于以发放公司贷款为主业(2025年末公司贷款占比约85%)的温州民商银行而言,资产端的收缩直接制约了利息收入来源。 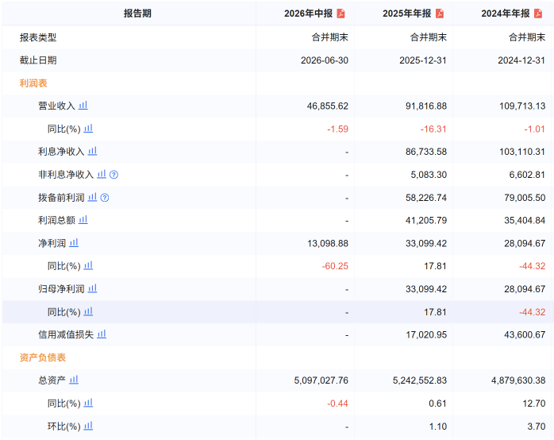 图为温州民商银行2024-2025年主要业绩 净利润大幅缩水,需要回溯到该行2024-2025年的财务轨迹。2024年,温州民商银行首次出现营收(同比下降约1%)、净利润(同比下降44.36%)双降。2025年,营收继续下滑至9.18亿元,但净利润回升至3.31亿元,同比增长17.81%。这一组合的答案,藏在利润表的“减项”里。 信用减值损失是直接从利润中扣除的项目。2025年,温州民商银行将这一项从2024年的4.36亿元大幅压缩至1.7亿元,骤降61%,相当于少扣了2.66亿元。而同期营收只减少了1.79亿元。少扣的远远多过少赚的,利润自然“被动”走高。 2026年上半年,尽管营收水平基本持平,但利润表中的拨备缺口终究要补。Q2单季仅800万元的净利润,揭示了此前积累的风险正在逐步释放。 **资产质量下行** 利润大幅回落的表象之下,是资产质量的持续下行。 2021年,温州民商银行的不良贷款率仅为0.45%。到2024年末,这一数字已升至1.43%。2025年末虽小幅回落至1.38%,但资产质量的整体下行趋势并未逆转。 拨备覆盖率的变化同样值得关注。2023年第二季度,该行拨备覆盖率曾高达803.32%。该行早年长期超额计提风险准备金,2020年9月末曾达到16306.38%的历史峰值,803.32%已是大幅回落后的水平。 随后波动加剧:2023年第三季度降至740.66%,年末进一步骤降至290.93%;2024年一季度末为286.67%,二季度末微升至287.12%。到2025年9月末已降至150.58%,触及原银监会《关于调整商业银行贷款损失准备监管要求的通知》所划定的120%—150%区间上沿。2025年末回升至193.97%,2026年一季度又降至191.94%。 拨备覆盖率的频繁波动,反映出该行在计提策略上的反复调整。 **贷款结构失衡,盈利持续承压** 温州民商银行的信贷结构呈现高度集中的特征。截至2025年末,该行客户贷款及垫款本金合计299.55亿元,其中对公贷款254.51亿元,占比84.96%,较年初增长8.41%;对私贷款45.04亿元,占比15.04%,较年初增长19.02%。 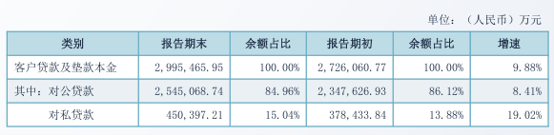 图为温州民商银行2025年年报 个人贷款中,个人经营贷款占绝对主导。截至2025年末,该行个人贷款总额45.04亿元,其中个人经营贷款42.45亿元,较年初的36.04亿元增长17.79%,占个人贷款比重约94.25%;个人消费贷仅1.49亿元,较年初的1.79亿元下降16.76%。个人购房贷款余额1.10亿元,较年初的1.08亿元略有增长,规模同样极为有限。 这种“重公司、轻个人”的贷款结构,意味着风险高度集中于企业端,一旦区域经济波动或特定行业出现系统性风险,银行将缺乏零售端的风险分散缓冲。收入结构同样单一:2025年利息净收入8.67亿元,占总营收94.44%,在净息差持续收窄的行业趋势下,盈利能力持续承压。 **创始人再度履职,产业赋能与经营待解难题** 7月31日,温州民商银行公告选举南存辉为第四届董事会董事、董事长。这位正泰集团创始人、温商核心代表,时隔近十年重新执掌他亲手参与创立的银行。  图为南存辉 南存辉与温州民商银行的渊源可追溯至2015年3月26日该行开业,他出任首任董事长。2016年卸任后,该行先后经历陈筱敏、侯念东两任董事长。侯念东于2021年12月31日起任董事长,直至2026年7月因身体及年龄原因辞任。 南存辉的履职,恰逢该行历史上最严峻的盈利低谷。 从积极的一面看,南存辉作为第一大股东正泰集团的创始人,有望深化民商银行与正泰集团的产业协同。正泰集团深耕低压电器、新能源等领域,拥有庞大的产业链上下游企业资源,这为民商银行拓展供应链金融、小微贷款提供了天然的场景和客户基础。南存辉本人也曾以自身企业贷款从5万元到200亿元的亲身经历,呼吁银行支持小微企业和实体企业。 但挑战同样不容忽视。 关联交易方面,温州民商银行的13家股东多为温州本土民企,股权较为分散。截至2025年末,该行关联方存款余额达49.99亿元,占总存款余额的14.76%。今年6月,该行因“违规吸收存款、关联交易管理不审慎”被罚款120万元。2月,该行还因违反金融统计、账户、征信管理规定等被罚没188.8万元。半年累计罚没351.3万元,占19家民营银行上半年罚没总额的约42%,居被罚机构之首。2021年,该行曾因贷前调查严重不审慎等六项违法行为被罚225万元。近年多次收到监管罚单,该行合规内控体系存在明显短板,亟待完善。 在华峰化学的股东名单中,该行是持股20%的第二大股东。2026年上半年,华峰化学实现营业收入141.67亿元,同比增长16.73%;归母净利润19.83亿元,同比增长101.64%。华峰化学从温州民商银行获得的投资收益(按持股比例20%计算,根据上市股东公开财报推算,上半年约2620万元),仅占其自身净利润的1.3%。此外,2025年1月,原股东浙江富通科技集团所持9.9%股权因债务纠纷被司法拍卖,由杭叉控股以1.92亿元竞得,今年4月股东资格获批。这类股东治理、关联交易难题,也是不少民营银行需要面对的经营难题。 温州民商银行刚因关联交易管理不审慎收到监管罚单不久,第一大股东实控人南存辉出任董事长,如何平衡产业资源协同与合规风控,是眼下摆在管理层以及市场面前最现实的考题。