腾讯
国际
财经
科技
教育
采集 2026-08-14T07:07:49+00:00
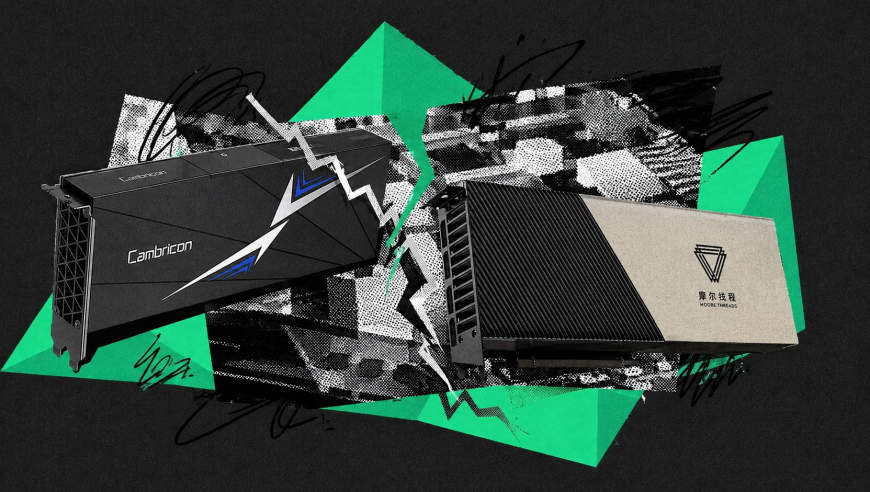
国产算力半年报爆发,供应链瓶颈成下半年大考
原始标题:寒王、摩王“期中考试”不及格?
来源
腾讯
发布时间
-
采集批次
2026-08-14-07
字数
955
URL 指纹
f5368c6b5eb72b9e
📌 AI 总结(237 字)
在英伟达H20断供、海外算力一卡难求的背景下,国产AI芯片迎来爆发期。寒武纪上半年营收近60亿、摩尔线程营收17.36亿,均半年完成去年全年业绩。然而,两家公司都面临成本增速跑赢营收、库存激增、经营现金流承压的共性挑战。本文分析指出,晶圆产能影响正逐步减弱,但HBM存储供应紧张叠加涨价潮,正成为制约国产算力的新天花板。DeepSeek、美团、智谱等大模型公司纷纷转向国产算力,催生万亿级市场需求,国产芯片能否在下半年兼顾交付能力与运营效率,将决定这场算力争夺战的最终格局。
📄 正文(955 字)
在英伟达H20断供、海外B300单卡报价飙至1000万的背景下,国产AI算力迎来爆发式增长。寒武纪上半年营收59.96亿元,同比增长108.1%;摩尔线程营收17.36亿元,同比增长147.4%,两家均半年即完成去年全年业绩。

强劲需求来自中国大模型的疯狂扩张:DeepSeek连续推动两轮融资扩建算力中心;Kimi因存量算力逼近极限被迫暂停新用户接入;智谱宣布1GW纯国产算力落地。寒武纪市值一度突破万亿,成为市场重估国产算力的标志性事件。

业绩层面,寒武纪二季度营收31.11亿元、归母净利润12.98亿元,净利率41.71%创下上市以来单季新高,应收账款同比缩减67%,账面利润兑现为现金流;但其绩后股价反而收跌逾6%,大摩指出31.11亿收入低于已下调过的预期,反映交付节奏放缓。摩尔线程则增速更猛但波动较大:一季度盈利、二季度再度转亏,毛利率从67.35%骤降至49.26%,上半年整体毛利率同比下滑12.19个百分点,主因营业成本增速245.2%远超营收增速,叠加二季度6.6亿元集群大单外购CPU、存储等硬件拉低毛利。

两家公司均陷入「越赚钱越囤货」的循环。寒武纪上半年经营现金流3.11亿元同比骤降65.9%,6月末存货82.47亿元同比增加66.6%,预付款飙升291%;摩尔线程经营现金流-21.69亿元扩大86.3%,存货35.50亿元增长166.5%。董事长陈天石也提示存货跌价风险。

供应链瓶颈正在从晶圆转向HBM存储。中芯国际二季度出货量环比增长14.4%、产能利用率93.7%,晶圆紧缺逐步缓解。但高盛测算SK海力士HBM明年均价涨幅可达87%,英伟达甚至被迫将Rubin Ultra的HBM从288GB缩减至192GB。国产HBM变量长鑫尚未披露相关进展,供应兜底仍存不确定性。

大模型端转向国产算力的趋势已成定局:美团LongCat-2.0完全基于国产算力训练;讯飞首批910B服务器由华为驻场支持;DeepSeek梁文锋表态「唯一问题是产能不够」;智谱1GW算力按单卡10万元换算订单超640亿元。

两家公司用盈利和增速证明了国产芯片「能赚钱、不愁卖」,但下半年的考题已转向运营效率:如何在交付更多芯片的同时,达成更好的利润率、更健康的现金流、更可控的存货风险。