腾讯
国际
财经
科技
采集 2026-08-14T16:08:05+00:00
从面板霸主到龟山关停:夏普与鸿海的十年联姻未能涅槃
原始标题:全球面板霸主,无人接盘
来源
腾讯
发布时间
-
采集批次
2026-08-14-16
字数
2415
URL 指纹
817b869594de4964
📌 AI 总结(259 字)
夏普曾是全球LCD面板霸主,2001年液晶电视市场份额高达80%,但因押注高成本十代线、忽视LED技术迭代,在中国京东方、TCL与韩国三星、LG的夹击下节节败退。2024年堺市10代线停产,2026年12月龟山二厂也将停摆。其寄望鸿海入主带来转机,但十年过去,品牌业务陷入收入微增、利润骤降的困境,Smart Life营业利润下滑45.6%,电视出货跌至「Others」。前社长直言鸿海缺乏孵化尖端技术的能力,龟山二厂出售失败,鸿海转而欲建AI服务器产线。文章认为,强强联姻未必有好结果,关键在于经营思维能否真正融合。
📄 正文(2415 字)
曾经的全球面板霸主,终究还是没等来白马骑士。

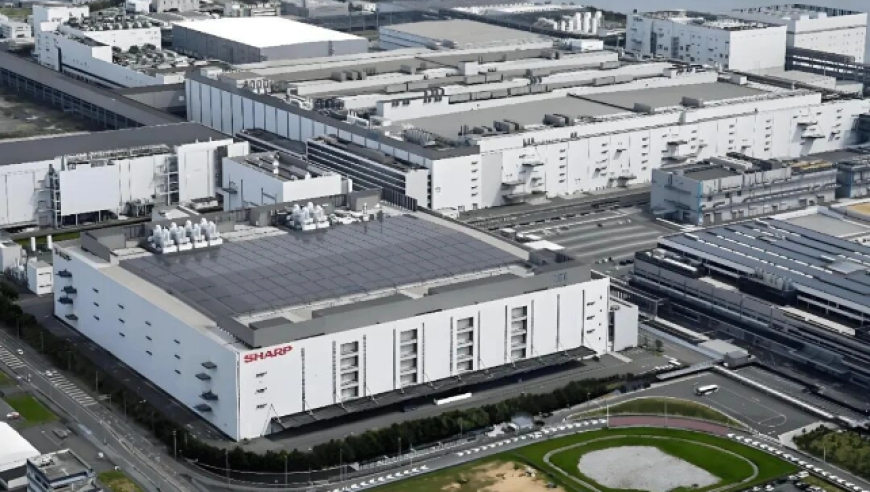
8月初,夏普公布显示器件业务重组方案,确认旗下龟山第二工厂将在2026年12月停止生产。去年5月,夏普拟把该厂出售给其台湾母公司鸿海集团,但计划最终告吹,鸿海认为其难以带来经济效益。这一直白得近乎残忍的理由,直接导致这家曾被称为「世界的龟山」的全球首个实现LCD面板制造与电视整机组装一体化的工厂,无奈走向停产的结局。

但在商业世界中,利益永远高于情怀,夏普的故事,不过是日本液晶产业从巅峰到谷底的其中一个缩影。然而,关停龟山二厂还不是最痛的一刀,更严峻的考验在于,被夏普视为集团利润基础的品牌业务,正面临着收入和利润「双下滑」的困境。十年前,夏普与鸿海联姻,想博一个涅槃重生的契机;但十年之后,市场用最真实的数据给出了一个答案:并非所有强强合作,都能结出好的果实。

一、「面板王者」告别时代

上世纪80年代,夏普造出了世界第一台液晶彩电,随着液晶电视在全球的爆发式增长,夏普也逐步成为全球LCD领导者。2001年,夏普液晶电视占据全球80%的市场份额,这也让夏普更加坚定以液晶为主导的战略方向。此后几年,在索尼、松下、三星等品牌的追赶下,夏普液晶电视在全球市场的份额有所下滑。2003年,夏普仍以约40%的市场份额稳居第一,到2007年,其份额已下滑至21%。

为了巩固领先地位,夏普做了一个颇为激进的决定,重金在日本各地新建LCD工厂。2004年,全球首个实现LCD面板制造与液晶电视整机组装一体化工厂「龟山工厂」投入运营;2007年,夏普再斥资数千亿日元,在大阪堺市兴建全球第一条第10代液晶面板生产线。其中,龟山工厂更因垂直整合程度极高——从玻璃基板、液晶材料到面板制造、整机组装均能自主掌控——而被称为「龟山模式」。巅峰时期,龟山工厂能为集团贡献超30%的营收。

但技术的领先,从来不等同于商业的胜利。显示面板是典型的「重资产、高迭代、强周期」产业,每一代技术跃迁都需要数百亿美元级的投资。就在夏普斥巨资落成了两家液晶面板工厂后,韩国三星、LG开始大肆投资扩产;中国TCL、京东方等面板厂商也以惊人的成本优势和产能规模强势崛起。三星在2008年前后大举投入成本更低、产品更薄的侧光式LED技术,并从2007年开始运营第一条8代线。到2025年,中国面板企业已占据全球显示面板市场约70%份额,全球面板产业迎来了一场前所未有的大洗牌。2024年8月,夏普位于堺市的10代面板厂全面停产;今年12月,龟山二厂也将全面停产。据Counterpoint报告预测,到2028年,整个日本面板厂的市占将从2023年的4%降至1%。

二、品牌「温水煮青蛙」

2012财年,夏普创下了历史上最高的亏损纪录,高达5453亿日元(约40多亿美元)。于是,夏普开始向外寻求更多可能,找到了当时正担忧被三星冲击面板业务的鸿海集团。2016年,鸿海以约3888亿日元收购夏普约66%股份,成为夏普的第一大股东。鸿海入主后,夏普业绩确实出现了短暂的回暖,但整体来看,依然难敌时代的洪流。

过去几年,夏普的面板业务不断收缩,工厂卖的卖、关停的关停,集团的盈利重心已转向由Smart Life(智能生活)和Smart Workplace(智能职场)组成的品牌业务。只是,夏普的品牌力,也在经历一场「温水煮青蛙」式的失血。2025财年第四季度,夏普经营利润为75.7亿日元,低于预估的85.1亿日元;净亏损200.8亿日元,超过预估的124.3亿日元。到2026财年一季度,业绩仍在下滑,营业利润82亿日元,下降46.3%;归母净利润31亿日元,骤降88.6%。品牌业务销售额为3449亿日元,同比增长4.6%;营业利润却从210亿降至144亿,同比下滑31.5%。与家电直接相关的Smart Life业务,其营业利润同比下滑45.6%至37亿日元,利润率从4.9%降至2.6%。夏普电视的下滑最为明显——2022年还在全球出货量第十一名,到2025年上半年已被归入「Others」。

三、鸿海救不了夏普?

在鸿海入主夏普十周年之际,夏普前社长町田胜彦直言:「我在当时就认为将液晶业务交给鸿海收购尚可,但鸿海应该很难经营好夏普整个公司。」如今来看,一语成谶。

首先是经营思维的差异。鸿海是组装代工出身,追求的是效率和规模,按要求将产品又快又便宜地造出来;而夏普是品牌企业,要从零开始理解客户需求,设计、开发并推出新产品。鸿海和夏普两家企业,有着两种截然不同的思维模式。夏普在全球拥有超过1万件显示相关专利,但更擅长代工的鸿海,却缺乏孵化尖端技术的能力,即便手握专利,也很难将其变成产品。

其次,鸿海本身也在转型。十年前,鸿海还是那个靠iPhone组装吃饭的代工厂;如今,鸿海积极推动「3+3+3」战略版图,加码人工智能、半导体、电动车、机器人等领域。去年5月夏普一度希望鸿海能收购龟山二厂,鸿海本来也有意收购,但并非为了延续面板业务,而是在区内新建AI服务器产线,目标是在一年内启动量产,直供日本市场。

往前回溯,中国企业收购日本家电品牌也并不鲜见,比如美的收购东芝白电、海信收购东芝电视等,但这两家企业都把东芝「养」得更好了。美的在接手东芝后,把部分产能转移到武汉和合肥基地,用中国供应链把成本砍掉了三分之一,却把东京研发中心保留了下来,专注高端冰箱隔热和空调变频技术。2025年,东芝白电在日本的六大品类合计零售额市场份额占比已提升至16%以上,其中冰箱、微波炉品类拿下日本市场份额第一。

从「世界的龟山」到「卖不掉的龟山」,夏普用半个世纪走完了一个产业的完整周期。可当它选择把命运的缰绳交到别人手里,就意味着再也无法决定自己能往哪里走。后来者都应该从这个故事里读懂一个道理:企业从零走到一,或许需要做对一百个决定;但有时候只要做错一个决定,就会成为压垮骆驼的最后一根稻草。