腾讯
财经
采集 2026-08-15T10:06:10+00:00
猪周期反转下牧原股份的估值重塑
原始标题:这次,牧原的天花板究竟有多高?
来源
腾讯
发布时间
-
采集批次
2026-08-15-10
字数
1475
URL 指纹
9316f334ae29e693
📌 AI 总结(189 字)
文章分析了猪周期反转背景下牧原股份的估值逻辑变化。过去猪企依靠出栏量增长获得成长溢价,但当前行业成长性消失,估值逻辑从「周期成长」转向「纯周期定价」。文章测算牧原股份1600亿至2000亿元为底部区间,2500亿元为合理中枢。若猪价涨至16元至20元每公斤,对应市值可能达4320亿甚至8000亿元。投资者应依据盈亏比选择左侧分批布局时机,关注能繁母猪存栏去化幅度作为关键信号。
📄 正文(1475 字)
过去几轮猪周期,猪肉股吃到的是成长和周期的双重红利:猪价上涨带来利润弹性,出栏量快速增长又带来成长溢价,市场自然愿意给它更高的估值。

但现在整个生猪养殖行业已经没有了成长性,上市猪企的出栏规模越来越难拉开明显差距,「出奇」的空间自然就变小了。当大家的出栏弹性趋于接近,最终拼的还是成本、效率和周期穿越能力。这个时候,牧原股份的龙头优势就重新凸显出来。

定价逻辑变了

过去市场给牧原股份的定价逻辑是什么?比如2017年左右,头均市值4000元被认为是一个比较明确的底部。是因为那个时候牧原股份的出栏量还在高速增长,一年甚至可以翻一番。当时的逻辑很简单:头均4000元是底部,随着出栏量持续增长、规模不断扩大,市值还有提升空间。

但现在不一样了,有两个变化:

第一个变化就是出栏量已经没有明显增长空间了。比方牧原股份,无论是9000万头还是1亿头,基本就是这个量级了。

第二个变化涉及到猪周期本身的定义。从2021年开始到现在这一轮下行周期,整个行业的盈利能力已经发生了变化。根据Wind数据,过去一个完整猪周期中,行业平均每头猪的盈利一度达到360元甚至更高。但现在这一水平可能已经降至180元左右,相当于行业单头盈利中枢较过去下降了约一半。

现在市场给它的底部估值,大概对应1800亿元至2000亿元市值左右。按照牧原股份2026年8000万头的出栏目标计算,参考过去平均头均利润200元,给予10倍PE,大致对应1600亿元市值。上一轮周期里,牧原市值跌到1800亿元附近之后基本止跌,市场也认为2000亿元左右可能是一个底部区间。

牧原股份从2022年之后,出栏量其实还在增长,但估值却从4000元每头左右一路压缩到2000元每头附近。市值从高点4500亿元左右跌到现在2500亿元附近。这本质上反映的是一个周期股估值重塑的过程:量还有增长,但市场不给成长溢价了。市场已经从过去的周期成长逐渐转向纯周期定价。

如果按照牧原股份长期头均利润250元计算,再给予10倍PE,合理市值大概就是2500亿元,这个位置可以理解为它的估值中枢。如果牧原股份跌破2000亿元,可能存在30%至40%的修复空间。但如果涨到4500亿元,就需要重新思考。

天花板在哪里?

牧原股份更高的位置核心还是要看这轮猪价最高能涨到哪里。牧原股份最新披露的2026年7月完全养殖成本是11.5元每公斤,如果猪价能涨到16元每公斤,按照出栏体重120公斤计算,对应的头均利润大约为540元。按8000万头出栏量、10倍PE计算,对应市值大约在4320亿元。极端乐观的情况下,如果猪价涨到20元每公斤,头均利润有可能达到1000元左右,对应市值有可能达到8000亿元。

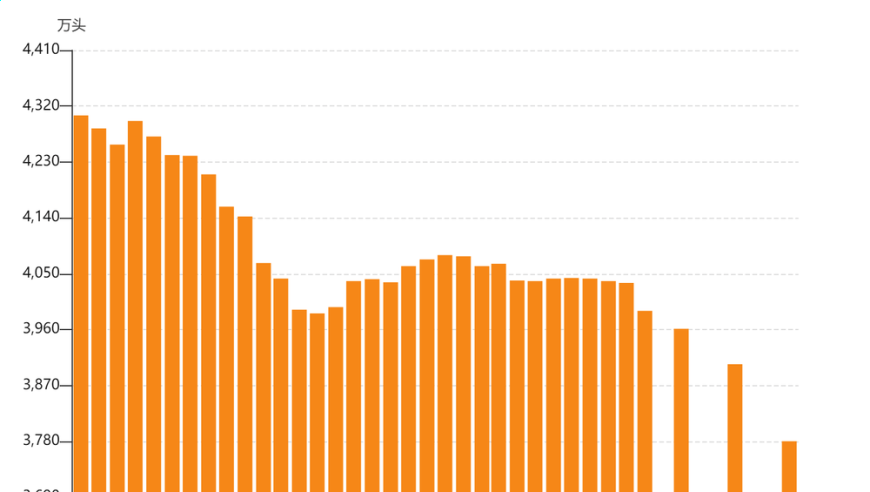
一个比较常用的经验是,能繁母猪存栏量每下降1个百分点,猪价可能上涨10%至15%。截至2026年6月底,我国能繁母猪存栏量约3780万头,对应猪价大约在11元每公斤左右。如果能繁母猪存栏量下降4个百分点,对应猪价大约在15元至18元每公斤。如果下降8个百分点,猪价理论上可能达到20元每公斤甚至更高。真正决定猪价能否冲上20元每公斤的,还是取决于产能去化的速度和幅度。

整体来说,对于养殖股来说,投资者需要先把估值区间画出来:1600亿至2000亿元是底部区间,2500亿元左右是估值中枢,而8000亿元对应的则是极端乐观情况下的周期高点。对于周期股,与其追逐景气度和趋势,不如先看当前位置对应的盈亏比。当股价接近悲观底部,可以考虑左侧分批布局;随着产能去化得到验证,再逐步提高仓位。