腾讯
时政
财经
采集 2026-08-16T04:07:31+00:00
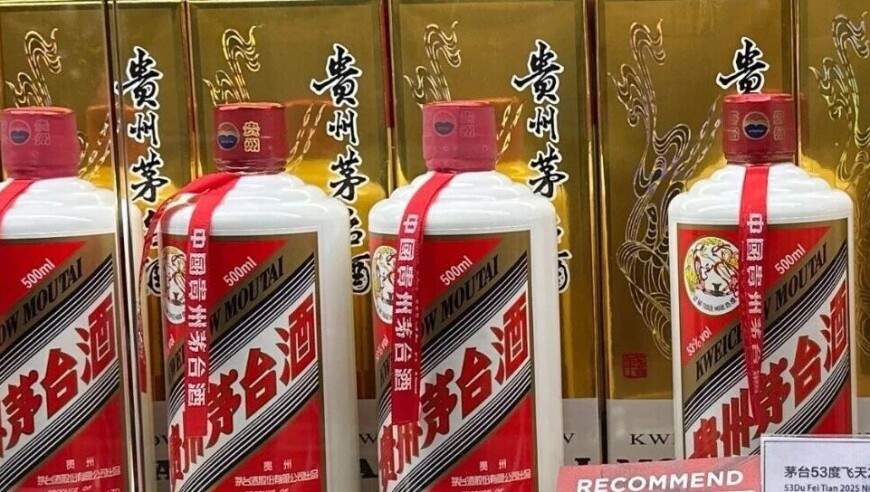
茅台上半年业绩增收不增利 终结25年利润增长神话
原始标题:涨价也顶不住了!茅台半年报“爆冷”,利润罕见下跌
来源
腾讯
发布时间
-
采集批次
2026-08-16-04
字数
1344
URL 指纹
3677a86493c34dd6
📌 AI 总结(205 字)
贵州茅台发布2026年上半年财报,营收907.03亿元同比增长1.47%,归母净利润445.17亿元同比下降1.95%,这是2001年上市以来首份「增收不增利」的半年报。二季度营收、净利润同比分别下滑约5.3%和7.2%,远超市场预期。系列酒收入连续三个季度下滑,i茅台App上半年营收暴涨274%至402亿元,但更多是转移传统经销商存量。经销商渠道持续收缩,上半年净减少53家,合同负债同比骤降60.31%。
📄 正文(1344 字)
连续涨价后,茅台交出了2001年上市以来首个「增收不增利」的半年报。

8月14日晚间,贵州茅台(600519)发布2026年上半年财报,报告期内公司营业收入907.03亿元,同比增长1.47%;归母净利润445.17亿元,同比下降1.95%。

这是贵州茅台2001年上市以来首份「增收不增利」的半年报,结束了过去的利润增长神话,远低于市场预期。财报发布前,市场普遍认为3月飞天茅台的涨价策略,以及一系列改革举措有望在中报体现出来,增厚公司利润。

贵州茅台包括茅台酒(飞天茅台等)和酱香系列酒(茅台1935、赖茅、王子酒等)两大产品板块。

上半年茅台酒实现收入777.24亿元,同比增长2.82%;系列酒实现收入129.34亿元,同比下降约6.3%,这个曾被视作「第二增长曲线」的板块已经连续三个季度下滑。

从时间线来看,茅台3月底官宣涨价,飞天茅台出厂价从1169元上调至1269元,自营零售价从1499元上调至1539元,是8年来首次变动。

这轮涨价理应增厚茅台第二季度业绩,但夏天是白酒传统销售淡季,提价对收入的实际支撑效果有限。

茅台第二季度营收367.94亿元,同比下滑约5.3%;净利润约172.7亿元,同比下滑约7.2%,远超市场预期。

回看今年以来飞天茅台在渠道和价格上的一系列调整,茅台批发价已从年初的1500元左右上涨至稳定在1700元左右。

7月,飞天茅台在i茅台App的售价已从1539元上调至1639元,经销商合同价从1269元上调至1369元;随后产品在线下自营店零售价进一步上调至1753元,线上线下「双价格体系」落地。

《国际金融报》记者日前从市场了解到,26年飞天茅台在普通烟酒店报价在1850元左右/瓶,与年初明显回升。

这份半年报的亮点在于i茅台App,自年初飞天茅台上线该平台以来,下载量和用户活跃度显著提升。

财报显示,上半年i茅台营收402.64亿元,同比暴涨274.18%,是茅台目前第一大销售渠道,占公司总收入的43.63%。

需要注意的是,在公司整体营收增速还不到1.5%的背景下,i茅台的暴涨更多或并非「创造增量」,而是「转移存量」,也没有为公司贡献更多利润。

与之形成鲜明对比的是,茅台传统经销商体系正持续收缩——去年,茅台批发代理渠道营收842亿元,首次出现双位数下滑;今年上半年该渠道营收386.97亿元,同比下滑21.56%。

目前,若想买到完全保真的飞天茅台,最实惠的选择是通过i茅台App(1639元/瓶),线下直营店的报价(1753元/瓶)比平台贵114元,传统烟酒店报价会更高,消费者会怎么选?

当大量资源被优先倾向直营渠道,一些经销商开始「撤退」。财报显示,截至6月末,茅台在国内经销商总数为2307个,报告期内净减少46个;国外有119个,净减少7个。

白酒是高度依赖经销渠道的行业,对很多酒企而言,来自经销商的营收占比可能在80%以上甚至更多,因此合同负债指标一向被视为酒企未来业绩的「蓄水池」。

截至6月末,贵州茅台合同负债为317.76亿元,与去年同期的800.67亿元相比骤降60.31%,茅台在财报中解释,这主要由于公司进行市场化改革,销售模式改变,预收货款政策有所调整。