腾讯
国际
财经
采集 2026-08-16T16:06:06+00:00
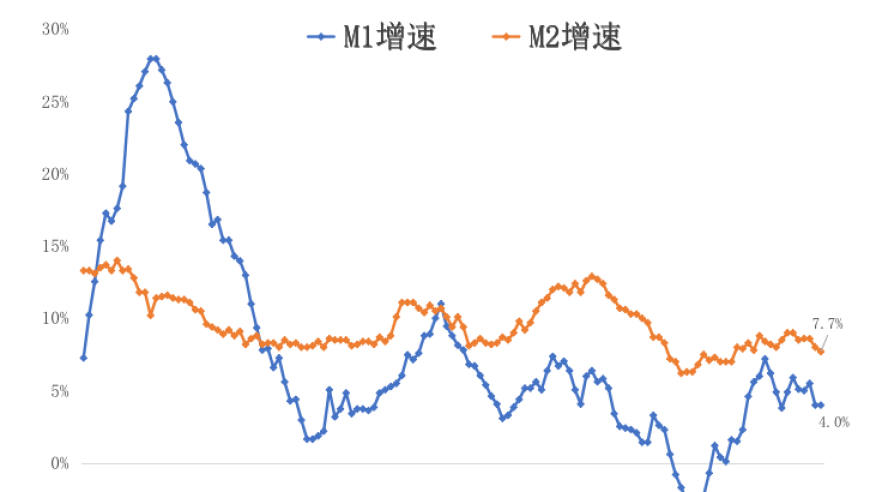
7月金融数据走弱,M2增速降至7.7%
原始标题:近期货币收水,股市楼市降温!
来源
腾讯
发布时间
-
采集批次
2026-08-16-16
字数
1375
URL 指纹
227cb5b0a3506eb7
📌 AI 总结(196 字)
文章分析2026年7月最新金融数据,指出广义货币M2同比增速从8.0%降至7.7%,狭义货币M1连续两月仅4.0%,社会融资存量增速7.4%也持续降温。作者构建的货币宽松指数近三月由正转负,7月负值进一步扩大,对应同期股市楼市同步回调、宏观经济走弱。文章认为高层已释放加大逆周期调节信号,但因美联储等海外央行维持收紧,国内货币宽松空间有限,需等国际油价回落、美经济走弱后才会打开降息降准窗口。
📄 正文(1375 字)
最新全国金融数据已经公布。

在现代经济中,金融相当于经济血脉,但7月最新数据显示,血液流动速度进一步放缓。这既反映实体经济边际走弱,也会对楼市、股市带来偏负面的影响。

今年7月广义M2同比增速7.7%。过去一年M2增速都维持在8%以上,上个月还有8.0%,本次降幅十分明显。

狭义货币M1同比增速4%,与上月持平,但今年2至5月曾连续多个月保持5%以上,近两个月这项数据回落幅度也比较大。

第三个核心数据:社会融资存量同比增速7月为7.4%,与上月持平,但今年2月及之前一直保持在8%以上,同样近两个月降温略显明显。

三组数据含义各不相同,但全部走弱,值得所有人高度关注,不管从事哪个经济相关行业,或是买房、炒股,都要重点留意。

图中红线是M2同比增速,代表广义货币,也就是整体货币放水规模;蓝线是M1狭义货币供应量,代表全社会资金活跃度,直接反映居民、企业扩大生产、买房、炒股的投资意愿。

从走势能看出两条曲线呈周期性波动,普遍规律是:双指标同步处于高位时,股市、楼市更容易走出行情。典型时期是2015—2016年、2020年至2021年上半年,两段周期指标走高,都对应一波楼市、股市上涨行情。

2022年下半年到2023年上半年,M2增速走高,主要是当年为应对疫情、疫情放开后推出了力度较大的货币宽松政策,但M1反弹幅度很小,所以那段时间股市、楼市没有大涨行情,整体平稳、没有大幅下跌。

2024年9月以来,M1、M2迎来一轮上行,核心推动力是2024年末国家出台力度较大的楼市救市政策,带动M1重回正增长。但近几个月M1、M2持续震荡下行,M1增速连续两个月只有4.0%,M2回落至7.7%。

过去一年多,货币环境整体对市场形成支撑;但近几个月数据持续走弱,对照来看,近期股市、楼市同步出现回调,股市下跌表现尤其突出。6、7月份市场降温十分明显,行情热度远低于年初的小阳春。

M1代表社会资金活跃度,更多是经济冷暖带来的结果;M2体现政策取向,用来衡量整体货币投放多少。

作者构建了一个货币宽松指数,从2015年以来的走势看:指数数值在0以上,数值越高,货币宽松力度越强;指数在0以下,数值越低,货币环境越收紧。能明显看到,2015—2016年、2020年、2023年前后、2025年这四个阶段,货币宽松指数均为正值,以上时段股市、楼市都走出过一轮行情。

但最新三期指数柱形已经转负,也就是过去三个月,货币宽松指数从正值转为负值。并且7月负值幅度相比前两个月进一步扩大,这三个月刚好对应股市、楼市同步降温,宏观经济景气度同步走弱。

在此背景下,今年7月底高层会议、央行近期发布的各类报告都释放出新信号:未来数月将加大逆周期调节,大概率会出台增量宏观稳增长政策。不过政策发力会以财政工具为主,货币政策宽松空间相对有限。

国内货币政策调整空间受外部环境制约,美联储政策影响显著;当前欧央行、日本央行、韩国央行等多家海外央行维持收紧周期,外围流动性收紧的环境下,国内很难大规模放水宽松。只有后续国际油价回落、美国经济数据持续走弱、通胀水平下行,国内货币政策才会打开操作空间,市场才会出现降息、降准的可能性。

因此,不管是关注房地产行业,还是参与股票投资,都要持续跟踪金融数据走势,读懂数据背后的政策底层逻辑与动态变化。