腾讯
国际
财经
汽车
采集 2026-08-17T16:06:00+00:00
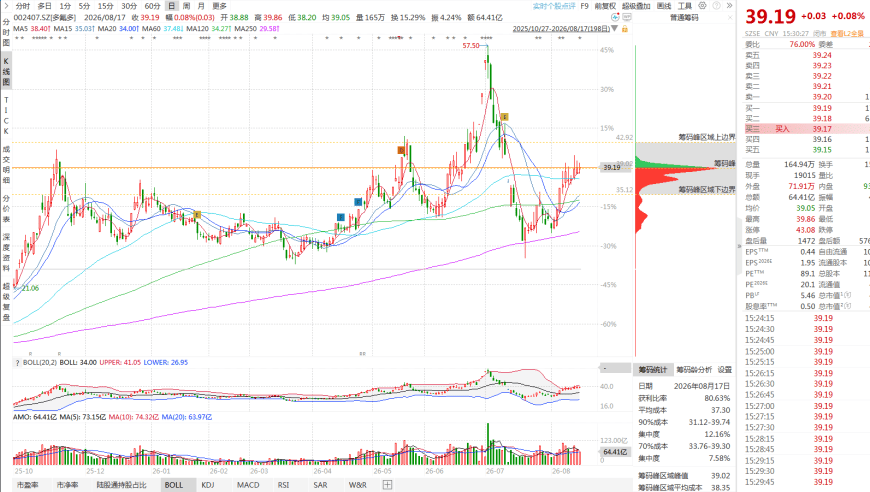
多氟多半年报:净利同比增近九倍 二季度环比回落
原始标题:半年净利暴涨897.19%,多氟多Q2却环比大降63%!六氟磷酸锂价格回落盈利回归合理区间
来源
腾讯
发布时间
-
采集批次
2026-08-17-16
字数
1084
URL 指纹
72205f579412bf32
📌 AI 总结(222 字)
多氟多2026年上半年营收70.36亿元、归母净利润5.12亿元,分别同比增长62.55%和897.19%,主因去年低基数叠加一季度六氟磷酸锂价格反弹。但单季度来看,二季度归母净利润仅1.36亿元,环比下滑63%,源于二季度行业新增产能释放,价格从高位回落,盈利由超额利润区间回归合理水平。文章分析指出,多氟多作为全球六氟磷酸锂龙头,产能、成本和技术壁垒稳固,长期仍将受益于新能源汽车与储能需求增长,但行业强周期属性意味着价格波动风险不可忽视。
📄 正文(1084 字)
8月17日,多氟多发布2026年半年度报告,交出一份同比高增、季度分化明显的成绩单。上半年公司实现营业收入70.36亿元,同比增长62.55%;归母净利润5.12亿元,同比大幅增长897.19%。拆分单季度来看,二季度公司归母净利润为1.36亿元,较一季度的3.76亿元环比下降63%。业绩环比明显回落,核心源于六氟磷酸锂市场价格整体呈回落态势,行业盈利水平正由前期超额利润区间向合理利润区间逐步回归。

一、上半年同比暴增近9倍 低基数与价格反弹共驱业绩修复

本次上半年业绩同比近9倍的增长,核心来自两方面因素共振。一方面,2025年上半年六氟磷酸锂行业处于周期底部,产品价格长期处于低位,公司同期业绩基数极低,为今年同比高增形成了显著的基数效应;另一方面,今年一季度新能源产业链整体复苏,上游锂价反弹带动六氟磷酸锂价格同步上行,行业盈利迎来修复性上涨,公司作为龙头充分受益于价格回升行情。

作为全球六氟磷酸锂领域的核心厂商,公司在产能规模、生产工艺、成本控制上均处于行业第一梯队,上半年产能利用率维持高位,营收端实现62.55%的稳健增长,量价齐升共同推动净利润大幅改善。

二、二季度净利润环比降63% 行业盈利从超额区间回归合理水平

单季度维度,公司业绩呈现明显的前高后低态势。一季度归母净利润3.76亿元,二季度收窄至1.36亿元,环比降幅达63%。

业绩环比回落的核心驱动是产品价格变化。半年报明确提到,报告期内六氟磷酸锂市场价格整体呈回落态势。进入二季度后,行业新增产能逐步释放,供需格局边际宽松,产品价格从一季度的周期高点逐步回落,行业盈利也随之从阶段性超额利润区间,向常态化的合理利润区间回归,新能源材料的周期波动特征再次显现。

市场分析认为,六氟磷酸锂作为强周期的电解液核心材料,盈利随供需格局波动属于行业常态。短期盈利回落是价格回归理性的过程,并非需求端出现恶化;随着盈利回归合理区间,行业竞争格局将逐步优化,头部企业的长期优势将更加凸显。

三、龙头壁垒稳固 长期受益新能源需求增长

多氟多是全球六氟磷酸锂行业的龙头企业,产能规模位居全球前列,同时持续布局双氟磺酰亚胺锂等新型锂盐、电子级氢氟酸等高附加值产品,产业链一体化布局不断深化。凭借技术与成本优势,公司已进入全球主流电解液厂商供应链,客户资源稳固。

长期来看,新能源汽车渗透率持续提升、储能行业高速增长,将持续带动电解液及核心溶质的需求增长,行业长期成长逻辑并未改变。随着本轮盈利回归合理区间,中小产能将逐步出清,行业集中度有望进一步提升,龙头企业将持续享受行业增长红利。