腾讯
国际
科技
采集 2026-08-18T16:05:34+00:00
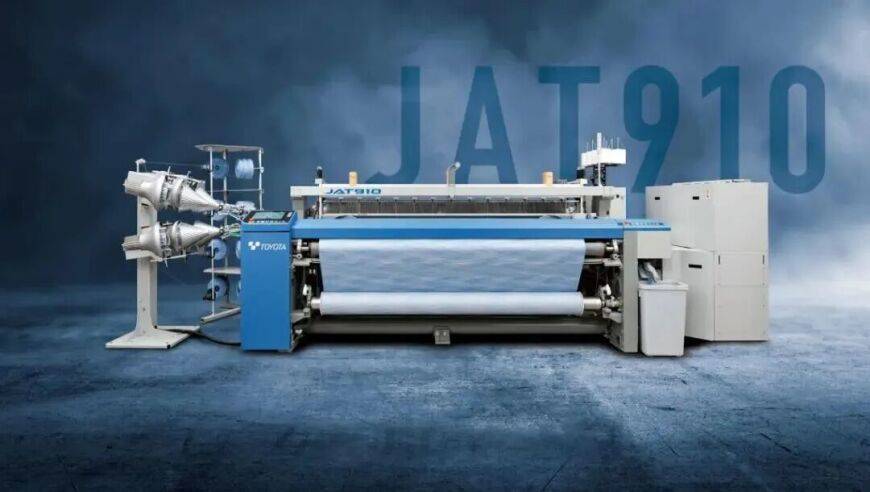
电子布价格暴涨背后:被AI点燃的织布机卡脖子战
原始标题:订单已排到2030年,电子织布机需求爆发,国产织机迎来窗口期
来源
腾讯
发布时间
-
采集批次
2026-08-18-16
字数
2155
URL 指纹
fa0878b03078c875
📌 AI 总结(286 字)
2026年8月电子布价格再度跳涨,三大主流品种均价单月涨17%-18%,年内累计涨幅最高达165%。文章指出,AI服务器PCB层数从8-14层飙升至20-78层,单台电子布用量提升3-5倍,而全球90%以上高端电子布织布机被日本丰田垄断,订单已排至2030年,2027年织机缺口将扩至1050台。这一卡脖子环节为国产织机打开了替代窗口,国产织机回本周期仅2-3个月,但在超薄低介电特种布领域国产化率仍近零。文章还分析了中国巨石扩产、宏和科技做壁垒、国际复材攻技术、中材科技规划先行四家国内巨头的不同策略,以及2027年底至2028年初产能集中释放后行业可能面临的价格转折。
📄 正文(2155 字)
2026年8月,电子布价格再度跳涨。据卓创资讯及花旗研报,截至2026年8月中旬,1080、2116、7628三大电子布系列均价环比上涨17%-18%,分别达13.1元、12.7元和10.1元/米,2026年以来累计涨幅118%-165%,单月涨幅为年内最大;7628均价较2025年9月的3.8元/米上涨1.7倍,低介电二代布报价已摸至160元/米。

电子布是覆铜板(CCL)的核心增强材料,最终用于印制电路板(PCB),是算力硬件最底层的材料。从电子纱到电子布再到PCB,每一层都离不开织造设备。高端电子布对织造精度、张力控制、长期稳定性的要求,远非普通纺织机所能企及。

真正让电子布身价暴涨的,是AI服务器对电路板的「层数暴力」。传统服务器PCB仅8到14层,高端AI服务器普遍达20至40层,英伟达部分旗舰机型最高达78层。层数翻数倍,单台AI服务器的电子布用量提升3到5倍。据华泰证券测算,2025年算力GPU带来的低介电电子布需求约6857万米,2026年跳至1.4亿米,2027年逼近2.4亿米。

需求骤然拉升,供给却被死死卡住。广发证券测算,中性情形下2026年普通电子布供需缺口达1.13亿米,2027年缺口将进一步放大。2025年10月以来,普通电子布逐月涨价,7628厚布逐月涨价幅度从0.2元一路攀升至1.2元/米,目前行业几乎零库存。

根源在于织布机。电子布织布机需要将直径仅4-7微米的超细玻璃纤维纱织成布,对张力控制、振动抑制、断纱率的要求极高。生产1亿米电子布,厚布仅需450台织机,而极薄布需要1300台,相差近2倍。

而全球90%以上的高端电子布织布机,由日本丰田一家垄断。丰田织机在张力控制精度、高速稳定性和产业链协同上建立了长期优势。2026年5月,丰田已停止接受高端织机新增订单,现有订单排产已到2030年。丰田年产能约1800-2400台,交付周期长达18至24个月。更关键的是,织机业务年营收仅20多亿人民币,占丰田总营收不足10%,丰田核心增长业务在叉车和物流装备,扩产意愿极低。

供给端的收缩不止于此。日系材料厂商正在主动退出低端产能。2026年2月,日东纺宣布永久停产E-glass玻纤布。3月,旭化成正式关停所有E-glass产线。台耀科技计划于2026年底全面停产采用E-glass的普通覆铜板。头部厂商「腾笼换鸟」,进一步加剧了普通电子布的供给紧张。

广发证券测算,中性情形下2026年电子布织布机供需缺口达608台,2027年将扩大至1050台。

日本织机的垄断,叠加AI需求的爆发,为国产织机打开了一个前所未有的替代窗口。目前国产织机在厚布(7628)领域替代率已达60%-70%,山东日发等企业已具备稳定生产能力。但在超薄低介电特种布领域,国产化率仍接近「0」,尚未有国产机型通过覆铜板大厂长期稳定性认证。

以核心的动态张力控制系统为例,丰田可将张力波动控制在±0.1克以内,而国产顶尖设备在非量产阶段仅能做到±0.3克左右。在连续化生产中,这一差距会被进一步放大,导致断纱率偏高、良率不足。

不过,突破正在发生。泰坦股份自主研发的电子布专用喷气织机处于验证阶段,技术路线与丰田最接近。卓郎智能凭借福克曼品牌技术沉淀,在电子布核心设备领域形成竞争优势,2026年将迎来业绩拐点。日发精机RFJA系列在7628、2116常规电子布领域已实现稳定量产。

更关键的是经济账,采购一台国产织机回本周期仅需2至3个月。即便市场担忧国产织机使用寿命和长期稳定性弱于丰田,极短的回本周期也足以覆盖短板。但验证仍需时间,国产织机一旦通过验证,将进入订单爆发的拐点。

织布机紧缺的直接后果,是下游电子布厂商的扩产能力被严重分化。中国巨石的策略是扩产:2026年上半年预计归母净利润27.84亿至31.21亿元,同比增长65%至85%;不到半年,68亿元砸向电子布,全部投产后总产能将达19.2亿米,较现有提升42%。

宏和科技走了完全不同的路,聚焦低介电、低热膨胀、超薄布等特种电子布。2026年上半年电子布平均售价11.91元/米,同比上涨147.68%;毛利率59%,归母净利润增长334%。部分半导体、存储和PCB客户已支付产能保证金,锁定未来2至3年的供应。

国际复材攻克了LDK产品生产中的「零气泡」难题,2026年上半年预计归母净利润5.8亿至6.8亿元,同比增长151%至194%。中材科技旗下泰山玻纤总规划产能超过1亿米,第一期3500万米项目预计2026年下半年陆续投产。

电子布行业的高景气能持续多久,市场分歧明显。乐观者看到供给端的多重约束,部分业内人士预计年底7628电子布价格或涨至15元/米。谨慎者则担忧产能集中释放的风险:多个头部企业的产能将在2027年底至2028年初集中落地,届时供需格局可能迎来关键转折。

当扩产产能集中落地,普通电子布是否会率先打起价格战?宏和科技近60%的毛利率能否守住?中国巨石的规模优势能否对冲价格下行?AI竞争正在从芯片设计向制造设备持续下沉,电子布织布机这个长期隐身于产业链幕后的环节,如今正站在聚光灯下。谁在织布机上率先突围,谁就拿到了AI硬件供应链的下一张入场券。