腾讯
时政
财经
科技
采集 2026-08-20T16:05:17+00:00
松弛感理财:年轻人在低利率时代如何稳住心态
原始标题:1000个中国家庭稳健投资洞察:淡淡的,就会顺顺的
来源
腾讯
发布时间
-
采集批次
2026-08-20-16
字数
1986
URL 指纹
b56d2960980be423
📌 AI 总结(299 字)
当存款利率持续走低、A股科技板块经历大涨大跌,越来越多人开始重新思考理财方式。中欧基金联合中金公司发布的《1000个中国家庭稳健投资洞察报告》显示,56%的投资者期望年化收益在3%到5%之间,74%预期在5%以内。文章结合多位家庭投资者访谈,提出「松弛感理财」概念:在选品时降低情绪浓度,理性设定收益预期,把评价周期拉长到三到五年,关注长期业绩、回撤控制和品牌口碑;持有时保持从容,78%愿意持有超过6个月。面对亏损时90%的投资者选择不动,主要出于信任专业、看得懂产品、资金不着急三方面原因。报告最终提炼出「选配持三步法」与「3C金标准」,强调把努力花在选品阶段而非每天焦虑盯盘,用时间兑现价值。
📄 正文(1986 字)
2026年,社交媒体上流行一句话:「淡淡的就会顺顺的」。

从2024年「淡人」入选年度十大网络用语,到如今这句话成为年轻人挂在嘴边的热梗,这股推崇边界感、低耗、自在的风潮正席卷中文互联网。这里的「淡」不是完全躺平,而是情绪稳定、不较劲、不纠结,确定好目标后把力气用在刀刃上。「顺」也不是完全没波折,而是当遇到阶段性波动时稳住心态,内心建立秩序感,就能避免外界波动打乱自己的规划节奏。

这种状态,正在从生活哲学蔓延到理财圈。近几年存款利率持续走低,A股又在6-7月经历了一轮科技板块的大涨大跌,越来越多人开始重新思考:到底什么样的理财方式,才能让人不焦虑?

中欧基金于2026年6月面向中国家庭开展了一项问卷调研,最终回收有效问卷1793份,并联合中金公司共同发布了《1000个中国家庭稳健投资洞察报告》。在报告数据之外,DT商业观察也参与访谈了多位不同背景的家庭投资者,试图了解他们在真实生活中的理财选择和行为逻辑。基于这份报告和补充访谈,DT商业观察发现一个反直觉的规律:那些在稳健投资里获得较好体验的人,都在淡淡地选品、淡淡地持有。这种状态被称为「松弛感理财」。

松弛感理财的第一步,是选品的时候把情绪浓度降下来。「淡」的本质是不被短期市场情绪左右,不因别人赚钱而焦虑,不因短期波动而恐慌。

**收益预期「淡」,不贪高**

家庭主妇徐女士掌管着家庭2-5年不用的长期资金,对稳健资产的目标很明确:「只要求比存款强一点」,希望年化收益率在3%到5%之间。在杭州从事游戏策划工作的万先生投资经验丰富,目前希望「波动小一些」,但也可以承受一定程度的短期浮亏。

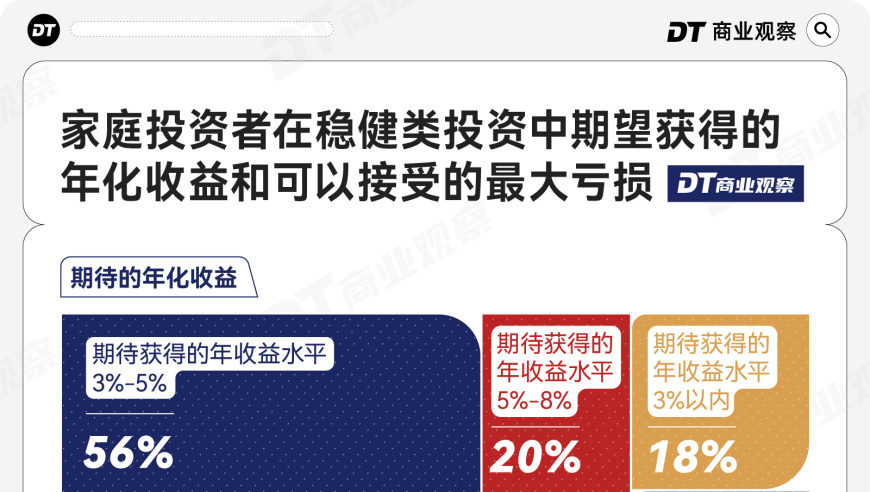
报告显示,56%的投资者期望年化收益在3%到5%之间,74%的投资者收益预期在5%以内,仅4%的投资者表示完全不能接受任何亏损。收益预期与风险承受能力正在匹配,「用可控波动换取长期稳健收益」正逐渐取代「不能亏一分钱」成为新的共识。

这背后是一种清晰的「心理账户」划分——把钱分成不同的账户来管理。稳健账户里的钱负责「压舱」,博弈账户里的钱则用于追求弹性。账户分清楚了,什么样的钱该放在什么样的产品里,心态才能稳下来。

**评价周期「淡」,不急**

报告显示,投资者挑选稳健产品时最关注的前五项因素分别是:策略透明度(53%)、公司品牌(50%)、历史最大回撤幅度(43%)、基金经理或投资团队经验与口碑(40%)、长期业绩(33%)。那些真正需要时间验证的硬指标,全部排在投资者关注度前列。

更多的投资者不再看「谁最近涨得好」,而是看「谁一直走得稳」。万先生有过在医药、白酒、科创、新能源等热门赛道间反复横跳的经历,最终总结出最大的教训是「不要去追热点,因为你永远猜不到它什么时候熄火」。如今他筛选基金几乎只看一个指标:打开K线图,看三年五年的走势是否平滑向上、回撤小。来自福建漳州的刘先生拥有超过30年投资经验,他的观点更直接:「短期业绩无法有效评估基金经理能力,三年才是及格线。」

**松弛感理财的第二步:持有的时候保持从容**

报告显示,78%的受访者愿意持有稳健类产品超过6个月。投资经验10年以上的受访家庭中,71%愿意持有1年以上,37%愿意持有3年以上。穿越过周期的人,更懂得「淡」的价值。

万先生早期投资时在二三十只基金来回切换,折腾几年下来发现收益并不理想。后来逐渐收缩持仓,目前稳健类资产占比高达八成,采取「哑铃型」策略,80%放在银行理财和纯债基金里做底仓,20%配置红利类基金和港股。现在他对于稳健底仓资产的态度是:「基本半年才会检视一下,只要亏损不超过预期就不动。」

面对阶段性亏损时,50%的受访者选择先观望,40%选择继续持有,合计90%的人选择不动。第一,信任专业,54%的受访者在亏损后仍愿意持有,首要原因是对基金经理和管理团队的信任。第二,看得懂,45%的受访者表示理解产品策略及底层资产特征,认为阶段性波动属于正常市场现象。第三,不着急,39%的受访者选择不赎回,是因为这笔钱是长期规划。

报告给出了一个可供参考的答案:面对亏损时选择不动的家庭投资者,投资满足度相对较高(96%的人满足或超过预期);而选择赎回或转换产品的人,不达预期的比例明显更高。

**「选配持三步法」与「3C金标准」**

报告最后提出家庭稳健投资「选配持三步法」——选,优选具备「长期稳」特征的产品;配,坚持多元分散;持,保持耐心。具体到「选」的环节,报告提炼了选品的「3C金标准」:一看长期业绩表现,把评估周期拉到三年以上;二看长期回撤控制,在同类产品中横向比较最大回撤;三看长期品牌口碑,看基金经理是否有经历过完整市场周期的能力。

当越来越多的人在低利率时代重新思考「钱该往哪去」时,不妨回归「选配持」的朴素逻辑:选对产品、分散配置和长期持有,剩下的,交给时间。